सरल भाषामा भन्नुपर्दा, सेयर किन्नु भनेको कम्पनीको भविष्यको कमाइमा हिस्सेदारी किन्नु हो। कम्पनीको कारोबार र नाफा बढ्दै गएमा उच्च मूल्यलाई आधार मिल्छ। तर मूल्य बढ्ने र कम्पनीको कमाइ नबढ्ने अवस्था लामो समय टिक्न कठिन हुन्छ। नेप्सेको पछिल्लो तथ्यांकले अहिले यही अन्तर देखाउँछ।
१. आम्दानी वृद्धि सुस्त भएको छ
आम्दानी भनेको खर्च घटाउनुअघि कम्पनीले आफ्नो व्यवसायबाट कमाउने रकम हो। नाफाको आधार यही आम्दानी हो।
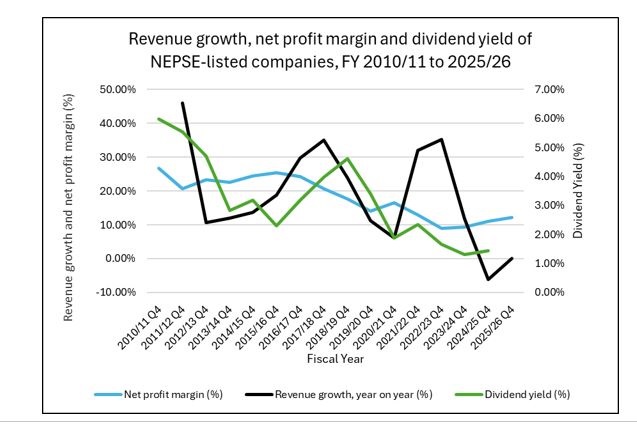
आर्थिक वर्ष २०११/१२ देखि २०२३/२४ सम्म नेप्सेमा सूचीकृत कम्पनीहरूको कुल आम्दानी औसतमा वार्षिक करिब २२ प्रतिशतले बढेको थियो। तर आ.व. २०२४/२५ मा यो ६.२ प्रतिशतले घट्यो र २०२५/२६ मा लगभग स्थिर रह्यो (चित्र १)।
खुद नाफाको दर पनि कमजोर भएको छ। खुद नाफा मार्जिनले प्रत्येक रु. १०० आम्दानीमा कम्पनीले कति नाफा राख्छ भन्ने देखाउँछ। यो २०१०/११ मा करिब रु. २७ थियो, जुन २०१८/१९ मा करिब रु. १८ र २०२२/२३ तथा २०२३/२४ मा करिब रु. ९ मा झर्यो। २०२५/२६ मा यो करिब रु. १२ मा पुगे पनि पुरानो स्तरभन्दा निकै तल छ।
२. लाभांश प्रतिफल निकै घटेको छ
लगानीकर्ताले सेयरबाट पाउने प्रत्यक्ष आम्दानीमध्ये लाभांश प्रमुख हो। लाभांश प्रतिफलले सेयरको बजार मूल्यको तुलनामा कति लाभांश प्राप्त भइरहेको छ भन्ने देखाउँछ।
यो २०१८/१९ मा ४.६ प्रतिशत थियो, जुन २०२३/२४ मा १.३ प्रतिशतमा झर्यो र २०२४/२५ मा १.४ प्रतिशत रह्यो (चित्र १)। अर्थात्, सम्पूर्ण बजारमा लगानी गरिएको रु. १ लाखले २०१८/१९ मा करिब रु. ४,६०० लाभांश दिएको थियो भने २०२४/२५ मा करिब रु. १,४०० मात्र रह्यो।
यसको कारण हो, सेयरको मूल्य बढ्यो तर लाभांश बढेन। सूचीकृत कम्पनीहरूले २०१८/१९ मा रु. ६३.६ अर्ब र २०२४/२५ मा रु. ६२.२ अर्ब लाभांश वितरण गरे। सोही अवधिमा तिनको कुल बजार पुँजीकरण तीन गुणाभन्दा बढीले बढेर रु. १३ खर्ब ८० अर्बबाट रु. ४३ खर्ब ४५ अर्ब पुग्यो। अर्थात् बजारको मूल्य धेरै बढ्यो, तर लाभांश त्यसअनुसार बढेन।
चित्र १: नेप्सेको वार्षिक आम्दानी वृद्धि, खुद नाफा मार्जिन र लाभांश प्रतिफल, आ.व. २०११/१२– २०२५/२६
३. सेयरको संख्या बढ्यो, प्रतिसेयर नाफा घट्यो
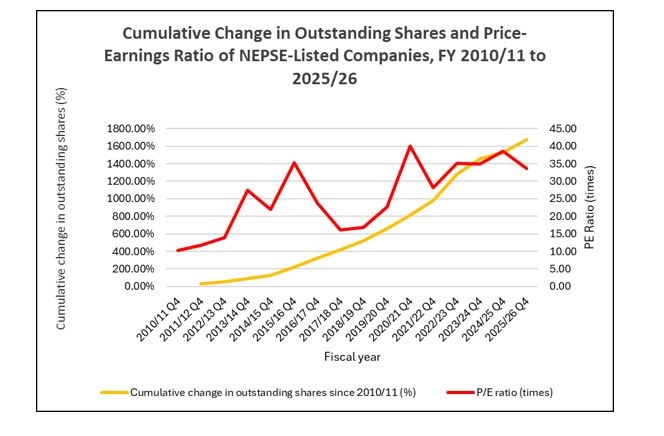
आ.व. २०१०/११ देखि २०२५/२६ सम्म आईपीओ, हकप्रद र बोनस सेयरलगायतका कारण बजारमा कुल सेयर संख्या करिब १,६७१ प्रतिशतले बढेको छ—अर्थात् झन्डै १७ गुणा। यस अवधिमा कुल नाफा भने करिब ४२९ प्रतिशतले मात्र बढ्यो।
यसको असर प्रतिसेयर नाफामा देखिन्छ। बजारभरिको प्रतिसेयर नाफा २०१०/११ मा करिब रु. ४४ रहेकोमा २०१८/१९ मा करिब रु. २५ र २०२४/२५ तथा २०२५/२६ मा करिब रु. १३ मा झरेको छ।यसले एउटा सरल कुरा बताउँछ—सेयरको संख्या बढ्नु मात्र पर्याप्त हुँदैन, प्रत्येक सेयरले कमाउने नाफा पनि बढ्नुपर्छ।
४. कम्पनीको कमाइको तुलनामा बजार मूल्य महँगो छ
मूल्य-आम्दानी अनुपात (पीई रेसियो)ले लगानीकर्ताले वार्षिक नाफाको प्रत्येक रुपैयाँका लागि कति तिरिरहेका छन् भन्ने देखाउँछ। २०१०/११ देखि २०१२/१३ सम्म नेप्सेको पीई रेसियो करिब १० देखि १४ थियो। पछिल्ला चार वर्षमा यो ३३.६ देखि ३८.६ बीच रहेको छ (चित्र २)। ३५ पीई रेसियो भनेको कम्पनीले वर्षमा कमाउने प्रत्येक रु. १ नाफाका लागि रु. ३५ तिर्नु हो। अहिलेकै नाफाको स्तरमा आजको बजार मूल्य बराबर कमाउन करिब ३५ वर्ष लाग्छ।
कम्पनीहरू तीव्र गतिमा बढिरहेका छन् र भविष्यमा नाफा धेरै बढ्ने अपेक्षा छ भने उच्च पीई रेसियो जायज हुन सक्छ। नेप्सेमा भने उल्टो अवस्था छ: मूल्य उच्च छ, तर आम्दानी वृद्धि सुस्त छ, खुद नाफा मार्जिन पनि पातलिँदै छ, प्रतिसेयर नाफा घटेको छ र लाभांश स्थिर छ। अनुकूल अवस्था हुँदाहुँदै पनि बजार दिगो रूपमा नउकासिनुको मुख्य कारण यही अन्तर हो।
चित्र २: नेप्सेमा सेयर संख्याको संचयी वृद्धि र मूल्य-आम्दानी अनुपात, आ.व. २०११/१२–२०२५/२६
एक नजरमा तथ्यांक
तलको तालिकाले बजार सस्तो र लाभांश बढी भएको आर्थिक वर्ष २०१८/१९ लाई पछिल्ला दुई आर्थिक वर्षसँग तुलना गर्छ।
|
सूचक
|
२०१८/१९
|
२०२४/२५
|
२०२५/२६
|
|
आम्दानी वृद्धि
|
23.9%
|
−6.2%
|
0.2%
|
|
खुद नाफा मार्जिन
|
17.7%
|
11.0%
|
12.1%
|
|
लाभांश प्रतिफल
|
4.6%
|
1.4%
|
उपलब्ध छैन
|
|
कुल लाभांश (रु. अर्ब)
|
63.6
|
62.2
|
उपलब्ध छैन
|
|
बजार पुँजीकरण (रु. अर्ब)
|
1,380
|
4,345
|
4,163
|
|
प्रतिसेयर नाफा (रु.)
|
24.9
|
13.1
|
13.2
|
|
पीई (गुणा)
|
16.8
|
38.6
|
33.6
|
यही अन्तरले बजारको दिगो वृद्धिलाई चुनौती दिएको देखिन्छ।
साना लगानीकर्ताले के हेर्ने?
यसको अर्थ छोटो अवधिमा मूल्य बढ्दैन भन्ने होइन, अनुकूल नीति र उच्च तरलताले केही समय बजार उकास्न सक्छन्। सबै कम्पनी कमजोर छन् भन्ने पनि होइन, किनकि यी सम्पूर्ण नेप्सेको समग्र तथ्यांक हुन् र केही कम्पनीहरूले राम्रो वित्तीय प्रदर्शन पनि गरिरहेका छन्। मुख्य कुरा के हो भने, अस्थायी कारणले मात्र आएको शेयर बजारको वृद्धि, सूचीकृत कम्पनीहरूको वित्तीय वृद्धि र अवस्था नसुध्रिएसम्म दिगो हुँदैन।
सेयर किन्नुअघि मूल्य र बजारको माहोलभन्दा पर गएर यी चार कुरा हेर्न सकिन्छ:
- आम्दानी वृद्धि: कम्पनीको कारोबार हरेक वर्ष बढिरहेको छ?
- प्रतिसेयर नाफा: यो बढिरहेको छ, कि नयाँ सेयरका कारण घटिरहेको छ?
- लाभांश: कम्पनीले स्थिर वा बढ्दो नगद लाभांश दिन सक्छ?
- पीई रेसियो: कम्पनीको कमाइको तुलनामा मूल्य उचित छ?
निष्कर्ष
नेप्सेलाई माथि लैजान अनुकूल वातावरण आवश्यक छ, तर त्यो मात्र पर्याप्त छैन। अन्ततः बजारको दीर्घकालीन मूल्य कम्पनीहरूले कमाउने नाफाले निर्धारण गर्छ।
अहिलेको तथ्यांकले बजार मूल्य कम्पनीको आम्दानी, प्रतिसेयर नाफा र लाभांशभन्दा अगाडि गएको देखाउँछ। त्यसैले दिगो बजार वृद्धिका लागि अब केवल नयाँ नीतिगत घोषणा वा तरलता पर्याप्त हुँदैन।
सूचीकृत कम्पनीहरूको आम्दानी, प्रतिसेयर नाफा र लाभांश पुनः बलियो रूपमा बढ्न थालेपछि मात्र बजारको वृद्धिले अझ बलियो आधार पाउनेछ।
त्यसैले लगानीकर्ताका लागि अहिलेको सबैभन्दा महत्वपूर्ण प्रश्न “नेप्से कति बढ्ला?” होइन, “मैले किन्न लागेको कम्पनीको कमाइ कति बढ्दैछ?” हुनुपर्छ।
टिप्पणी
तथ्यांक लेखकले सफ्टवेयर (System X) बाट नेप्सेमा सूचीकृत सबै कम्पनीको चौथो त्रैमासिक (Q4) विवरण प्रयोग गरी बजारस्तरमा जोडेर गणना गरेका हुन् (आ.व. २०१०/११–२०२५/२६)। अधिकांश क्षेत्रमा मूल व्यवसायको आम्दानी मात्र समेटिएको छ। Q4 मा कारोबार नभएका (गाभिएका, सूचीबाट हटेका वा निलम्बित) कम्पनी; अधिकांश वर्षको तथ्यांक नभएका STC र BBC; Q4 विवरण प्रकाशित नभएकाले २०२५/२६ मा NRIC, NLO र SMH; तथा आ.व. २०२५/२६ पछि कारोबार सुरु भएका SAPIL र ECL समेटिएका छैनन्। यसले अनुपातहरूमा थोरै असर पार्न सक्छ।
आम्दानी वृद्धि भनेको अघिल्लो वर्षको तुलनामा कुल आम्दानीमा आएको परिवर्तन हो (२०१०/११ को देखाइएको छैन)। खुद नाफा मार्जिन = खुद नाफा ÷ आम्दानी; लाभांश प्रतिफल = लाभांश ÷ बजार पुँजीकरण; पीई = बजार पुँजीकरण ÷ खुद नाफा; प्रतिसेयर नाफा = खुद नाफा ÷ सेयर संख्या, जहाँ सेयर संख्या = खुद नाफा ÷ ईपीएस। सेयर संख्याको संचयी वृद्धि = (सम्बन्धित वर्षको सेयर ÷ २०१०/११ को सेयर) − १, जसले कम्पनीको होइन, सेयरको संख्यामा भएको वृद्धि मापन गर्छ। लाभांश दरलाई अंकित मूल्यका आधारमा प्रतिसेयर रुपैयाँमा बदलिएको छ (अधिकांशको रु. १००, SHL को रु. १० र HATHY को रु. ५०)। २०२५/२६ को लाभांश तथ्यांक उपलब्ध नभएकाले सो वर्षको प्रतिफल देखाइएको छैन; यसको अर्थ लाभांश वितरण नभएको भन्ने होइन।
यस अध्ययनका सूचकहरू प्रत्येक आर्थिक वर्षमा नेप्सेमा सूचीकृत र तथ्यांक उपलब्ध कम्पनीहरूको समग्र योगमा आधारित छन्। नमुनामा कम्पनीको संख्या आर्थिक वर्ष २०१०/११ मा ३१ थियो भने २०२५/२६ मा २७४ पुगेको छ। त्यसैले आम्दानी वृद्धिदर र सेयर संख्याको सञ्चित वृद्धिमा विद्यमान कम्पनीहरूको वृद्धिसँगै नयाँ सूचीकरणको प्रभाव पनि समावेश छ। उदाहरणका लागि, दुवै वर्षमा उपस्थित कम्पनीहरूलाई मात्र लिँदा २०११/१२ को आम्दानी वृद्धिदर ४६.०% को सट्टा १४.८% हुन्छ। बाँकी रहेका सेयर संख्या खुद नाफालाई प्रतिसेयर आम्दानीले भाग गरेर आकलन गरिएको हो। बजार पूँजीकरण, लाभांश र किताबी मूल्य यसैमा आधारित छन्। प्रतिसेयर आम्दानी भारित औसत सेयरमा आधारित हुने भएकाले आकलित सेयर संख्या वर्षान्तको वास्तविक संख्याभन्दा फरक हुन सक्छ। खुद नाफा र प्रतिसेयर आम्दानी दुवै शून्य भएका केही कम्पनी बजार पूँजीकरणको गणनाबाट बाहिर परेका छन्। अतः यी सूचकलाई प्रतिकम्पनी वृद्धिका रूपमा नभई बजारको समग्र विस्तारका रूपमा व्याख्या गर्नुपर्छ।