तर मूल्यवृद्धि, आयातमा अवरोध र सीमित क्रयशक्तिको दबाबले दशैंको आर्थिक लाभ सबै परिवार, व्यवसायी र उत्पादकसम्म समान रूपमा पुगेको छैन।
दशैं नेपाली समाजमा खुसी, भेटघाट, खानपान र पारिवारिक पुनर्मिलनको पर्व हो। तर अर्थशास्त्रको आँखाबाट हेर्दा दशैं एउटा विशाल उपभोग चक्र पनि हो, जहाँ एकैपटक तलब, भत्ता, रेमिट्यान्स, बचत र ऋणको पैसा बजारमा प्रवेश गर्छ। खाद्यान्नदेखि लत्ताकपडा, खसीबोकादेखि विद्युतीय सामान र यातायातदेखि मनोरञ्जनसम्मको माग बढ्छ। यसले व्यापार, उत्पादन, ढुवानी र सेवाका अनेक क्षेत्रलाई गति दिन्छ।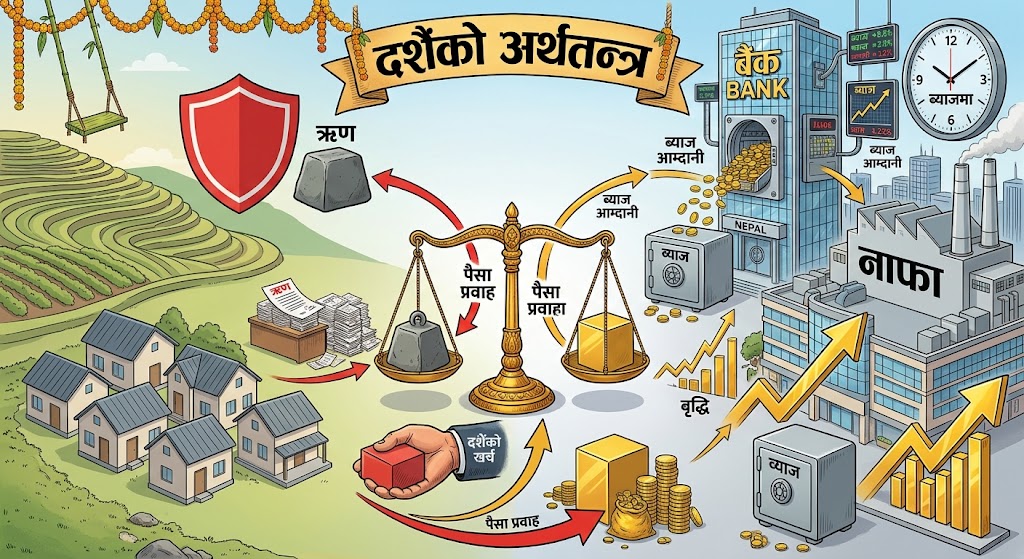
तर यो चक्रको अर्को पाटो पनि छ। दशैंमा बजारमा पैसा त बढ्छ, तर त्यो पैसा कसको हातमा पुग्छ? उपभोक्ताले खर्च गरेको प्रत्येक रुपैयाँको कति हिस्सा उत्पादक, किसान र श्रमिकसम्म पुग्छ, कति व्यापारीको नाफा बन्छ र कति रकम आयातको भुक्तानी हुँदै देशबाहिर जान्छ ? अझ, आफ्नो आम्दानीले नपुगेर ऋण लिएर चाड मनाउने परिवारका लागि दशैंको खुसी कति समय टिक्छ?
बजारमा पैसाको ओइरो, तर उपभोक्तालाई महँगो दशैं
दशैंअघि सरकारी तथा निजी क्षेत्रका कर्मचारीले पाउने चाडपर्व भत्ता, नियमित तलब, विदेशमा रहेका नेपालीले पठाउने रेमिट्यान्स र वर्षभरि जम्मा गरिएको बचतले बजारमा खर्च गर्ने क्षमता बढाउँछन्। बिजमाण्डूले गत असोज १४ मा प्रकाशित गरेको समाचारमा सरकार र निजी क्षेत्रबाट दशैं भत्तासहित करिब एक खर्ब रुपैयाँ बजारमा जाने अनुमान प्रस्तुत गरेको थियो। सोही समाचारअनुसार २०८३ साउनमा मात्रै २ खर्ब १५ अर्ब रुपैयाँ रेमिट्यान्स भित्रिएको थियो। यो रकम दशैंको कुल कारोबार होइन, तर चाडपर्वको समयमा बजारमा माग बढ्न सक्ने आर्थिक आधार हो।
उपभोग बढ्नुले व्यापारिक गतिविधि, ढुवानी, रोजगारी र सरकारी राजस्वमा सकारात्मक प्रभाव पार्न सक्छ। तर बजारमा पैसा प्रवेश गर्नु र आम नागरिकको वास्तविक क्रयशक्ति बढ्नु एउटै कुरा होइन।
बजारमा खर्च गर्ने पैसा बढे पनि त्यसको केही हिस्सा अतिरिक्त वस्तु तथा सेवा खरिदमा नभई मूल्यवृद्धिको क्षतिपूर्तिमा खर्च भइरहेको छ। गत वर्ष जति सामान किन्न निश्चित रकम पर्याप्त थियो, यस वर्ष त्यही रकमले कम सामान किन्नुपर्ने अवस्था आउन सक्छ। आम्दानी नबढेको तर मूल्य बढेको परिवारका लागि दशैंको बजेट व्यवस्थापन झन् कठिन हुन्छ।
यसरी दशैंको उपभोग उत्सव सबैका लागि समान हुँदैन। पर्याप्त आम्दानी र बचत भएका परिवारले बढेको मूल्य धान्न सक्छन्। निश्चित तलबमा निर्भर परिवारले खर्च कटौती गर्नुपर्छ। दैनिक ज्यालादारी र अनौपचारिक क्षेत्रमा काम गर्ने परिवारका लागि भने दशैंको खुसी र वर्षभरिका आधारभूत आवश्यकता सन्तुलन गर्ने चुनौती एकैसाथ उपस्थित हुन्छ।
व्यवसायीको नाफा : बिक्री बढ्दैमा लाभ बढ्छ ?
दशैंलाई वर्षकै महत्त्वपूर्ण व्यापारिक मौसम मानिन्छ। कपडा, जुत्ता, खाद्यान्न, माछामासु, घरायसी सामग्री र विद्युतीय सामानका व्यापारीले यही समयमा ठूलो बिक्रीको अपेक्षा गर्छन्। तर बिक्रीको आकार र वास्तविक नाफा फरक विषय हुन्।
यस वर्ष चीनतर्फका स्थलमार्गमा अवरोध र बाढीपहिरोबाट प्रभावित सडकले चाडपर्व लक्षित आपूर्तिमा समस्या सिर्जना गरेको छ।
यो अवस्थाले व्यवसायीको नाफामा दुईवटा विपरीत प्रभाव पार्न सक्छ। पहिलो, सामानको अभावका कारण उपलब्ध स्टकको मूल्य बढ्न सक्छ। दोस्रो, बिक्रीको मुख्य मौसममै सामान नआउँदा व्यापारीले अपेक्षित परिमाणमा बिक्री गर्न नसक्ने, ग्राहक गुमाउने र लगानी गरिएको पुँजी लामो समयसम्म रोकिएर बस्ने जोखिम हुन्छ।
सामान कम उपलब्ध हुँदा मूल्य बढ्नु स्वाभाविक बजार प्रतिक्रियाको एउटा सम्भावना हो। तर मूल्यवृद्धि भएको भन्दै सबै व्यवसायीले अतिरिक्त नाफा कमाए भन्न मिल्दैन। आयात लागत, ढुवानी, ब्याज, गोदाम र नबिकेको स्टकको जोखिमले नाफा घटाउन पनि सक्छ।
त्यसैले दशैंको व्यापार विश्लेषण गर्दा कुल कारोबारको अंकभन्दा वास्तविक नाफा, लागत र जोखिमको वितरण हेर्नुपर्छ। ठूला आयातकर्तासँग विविध स्रोतबाट सामान ल्याउने वा लामो समय स्टक राख्ने क्षमता हुन सक्छ। साना व्यापारी भने सीमित पुँजी र एकैपटकको बिक्रीमा निर्भर हुन सक्छन्। उपभोक्ताले महँगो सामान किन्दैमा प्रत्येक व्यापारी धनी भएको निष्कर्ष निकाल्नु आर्थिक विश्लेषणको अपूरो दृष्टिकोण हुनेछ।
किसानका लागि दशैं : वर्षभरिको श्रमको नगद आम्दानी
दशैंको अर्थतन्त्रलाई केवल सहरी बजार र आयात व्यापारमा सीमित गरेर हेर्न मिल्दैन। ग्रामीण क्षेत्रमा किसानले वर्षभरि पालेका खसीबोका, कुखुरा र सुँगुर बिक्री गरेर चाडपर्वको खर्च जुटाउँछन्। खाद्यान्न, तरकारी, फलफूल र अन्य कृषि उत्पादनको माग बढ्दा स्थानीय उत्पादकले आफ्नो उत्पादन बजारमा बेच्ने अवसर पाउँछन्।
यो दशैं अर्थतन्त्रको सकारात्मक पक्ष हो। किसानले आफ्नो उत्पादन बिक्री गरेर नगद प्राप्त गर्छन्। त्यो रकमबाट परिवारको आवश्यकता पूरा गर्नुका साथै स्थानीय बजारमा पुनः खर्च गर्न सक्छन्। यसरी एउटै कारोबारले किसान, पशुपालक, ढुवानीकर्ता, खुद्रा व्यापारी र सेवा प्रदायकलाई जोड्न सक्छ।
तर किसानले बिक्री मूल्यको कति हिस्सा पाउँछन् भन्ने प्रश्न पनि महत्त्वपूर्ण छ। उत्पादन लागत, पशुपालनमा लागेको श्रम, दाना, औषधि र ढुवानी खर्च कटाउँदा किसानको वास्तविक आम्दानी कति रहन्छ? उपभोक्ताले तिरेको मूल्य र उत्पादकले पाएको रकमबीच ठूलो अन्तर छ भने बढेको बजारले किसानलाई पर्याप्त लाभ दिएको मान्न सकिँदैन।
नेपालको दशैं अर्थतन्त्रको वास्तविक सामर्थ्य स्थानीय उत्पादन र उपभोगबीचको सम्बन्ध बलियो बनाउनमा छ। चाडपर्वमा आयातित सामानको बिक्री मात्र बढ्नुको सट्टा स्वदेशी कृषि उत्पादन, पशुपालन, हस्तकला र साना उद्योगको बजार विस्तार हुन सके आर्थिक लाभ देशभित्रै धेरै तहमा फैलिन सक्छ।
बैंक ऋणमा दशैं : अहिलेको खुसी, पछिको किस्ता
दशैंको अर्थतन्त्रको सबैभन्दा संवेदनशील पाटो परिवारको ऋण हो। आम्दानीले नपुग्ने अवस्थामा कतिपय परिवारले व्यक्तिगत ऋण, सहकारी वा अन्य वित्तीय स्रोतबाट पैसा जुटाउन सक्छन्। कतिपयले क्रेडिट कार्ड वा किस्ताबन्दीको सुविधा प्रयोग गरेर महँगा वस्तु खरिद गर्छन्। यद्यपि यस वर्ष दशैंका लागि कति परिवारले कति ऋण लिए भन्ने छुट्टै प्रमाणित तथ्यांक उपलब्ध नभएसम्म ऋणमा आधारित उपभोगको वास्तविक आकार दाबी गर्न मिल्दैन।
तथापि आर्थिक जोखिम स्पष्ट छ। चाडपर्वको खर्च एकपटक हुन्छ, तर ऋणको किस्ता र ब्याज पछिल्ला महिनामा पनि तिर्नुपर्छ। दशैंमा लिएको ऋण तलबबाट तिर्ने योजना छ भने नियमित आम्दानीको स्थिरता महत्त्वपूर्ण हुन्छ। अनियमित आम्दानी भएका परिवारले ऋण तिर्न पुनः ऋण लिनुपर्ने अवस्था आए त्यसले ऋणको चक्र सिर्जना गर्न सक्छ।
नेपाल राष्ट्र बैंकका अनुसार २०८३ असोजमा उपलब्ध एक महिनाको तथ्यांकमा वाणिज्य बैंकहरूको भारित औसत कर्जा ब्याजदर ६.४८ प्रतिशत र निक्षेप ब्याजदर ३.१५ प्रतिशत थियो। सोही अवधिमा निजी क्षेत्रमा कर्जा वृद्धि ७.१ प्रतिशत र उपभोक्ता मूल्यवृद्धि ५.९६ प्रतिशत देखाइएको छ। यी समग्र वित्तीय तथा मूल्य सूचक हुन्; दशैंका लागि लिइएका व्यक्तिगत ऋणको ब्याजदर वा परिमाण होइनन्।
यहाँ एउटा महत्त्वपूर्ण भिन्नता बुझ्नुपर्छ। बैंकले ऋण प्रवाह गर्नु आफैँमा नकारात्मक होइन। उत्पादनशील व्यवसाय विस्तार, कृषि लगानी, रोजगारी सिर्जना र आवश्यक घरायसी वस्तु खरिदका लागि ऋण उपयोगी हुन सक्छ। तर भविष्यको आम्दानी सुनिश्चित नभई क्षणिक सामाजिक प्रतिस्पर्धा वा देखावटी खर्चका लागि ऋण लिइयो भने दशैंपछिको आर्थिक दबाब बढ्न सक्छ।
बैंकका लागि ऋण ब्याज आम्दानीको स्रोत हो। व्यवसायीका लागि बिक्री र नाफा अवसर हो। उपभोक्ताका लागि भने ऋणको रकम तत्काल खर्च गर्न मिल्ने पैसा भए पनि त्यो आफ्नो स्थायी आम्दानी होइन। यही भिन्नताले दशैंको आर्थिक लाभ र जोखिमलाई छुट्याउँछ।
दशैंको पैसाको कति हिस्सा देशभित्र रहन्छ ?
नेपालको उपभोगमा आयातको भूमिका महत्त्वपूर्ण छ। दशैंमा नयाँ कपडा, जुत्ता, विद्युतीय उपकरण र अन्य उपभोग्य वस्तुको माग बढ्दा आयातित सामानको बिक्री पनि बढ्न सक्छ। यसले भन्सार राजस्व र व्यापारिक गतिविधि बढाउन सहयोग गरे पनि आयातित वस्तुको भुक्तानीले विदेशी मुद्रा बाहिरिने बाटो खोल्छ।
यसको अर्थ आयात आफैँमा खराब हो भन्ने होइन। उपभोक्ताको छनोट, वस्तुको गुणस्तर, मूल्य र उपलब्धता महत्त्वपूर्ण छन्। तर देशभित्र उत्पादन गर्न सकिने वस्तुको माग पनि आयातबाटै पूरा भइरह्यो भने चाडपर्वले सिर्जना गरेको अतिरिक्त मागलाई घरेलु उत्पादन विस्तारमा बदल्ने अवसर कमजोर हुन सक्छ।
दशैंमा खर्च भएको प्रत्येक रुपैयाँको आर्थिक प्रभाव एउटै हुँदैन। स्थानीय किसानबाट खसी किन्दा, स्वदेशी उद्योगको कपडा खरिद गर्दा वा स्थानीय होटलमा खर्च गर्दा त्यस रकमको केही हिस्सा घरेलु उत्पादन, रोजगारी र आयमा पुनः प्रवेश गर्न सक्छ। आयातित वस्तुको खरिदमा भने घरेलु व्यापारीको मार्जिन, ढुवानी, कर र अन्य सेवासँग सम्बन्धित हिस्सा देशभित्रै रहे पनि वस्तुको लागतको ठूलो अंश विदेशी उत्पादकसम्म पुग्न सक्छ।
त्यसैले दशैंको आर्थिक सफलता उपभोग कति बढ्यो भन्नेमा मात्र निर्भर हुँदैन। त्यो उपभोगले घरेलु उत्पादन, रोजगारी र आय सिर्जनालाई कति बलियो बनायो भन्ने पनि उत्तिकै महत्त्वपूर्ण हुन्छ।