भुटानको पहिलो पूर्ण डिजिटल बैंक, डीके बैंक यसको सबैभन्दा रोचक उदाहरण हो। डीके बैंकको पूरा नाम डिजिटल किडु लिमिटेड हो। भुटानको केन्द्रीय बैंक रोयल मनेटरी अथोरिटीले यसलाई बैंकिङ प्रणालीको सूचीमा समावेश गरेको छ र यसको मोबाइल अनुप्रयोगलाई डीके बैंकका रूपमा सञ्चालन गरिएको छ।
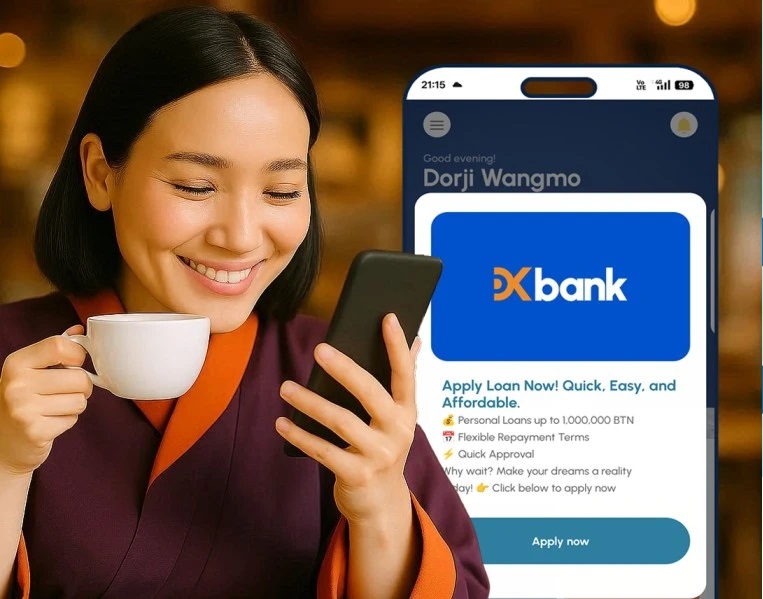
अन्तर्राष्ट्रिय मुद्रा कोषले डीके बैंकलाई भुटानको पहिलो पूर्ण डिजिटल बैंकका रूपमा उल्लेख गर्दै मोबाइलमै आधारित वास्तविक समयको रकम स्थानान्तरण, न्यूनतम मौज्दात नचाहिने बचत खाता र मोबाइलबाट ऋण आवेदन गर्न सकिने सेवा रहेको जनाएको छ।
शाखा कम, मोबाइलमा बैंक
परम्परागत बैंकिङ प्रणालीमा बैंकको पहुँच बढाउन नयाँ शाखा खोल्नुपर्छ। शाखाका लागि भवन, कर्मचारी, सुरक्षा, नगद व्यवस्थापन र सञ्चालन खर्च आवश्यक पर्छ। भुटानले अर्को बाटो रोजिरहेको छ।
देशमा ६ वटा वाणिज्य बैंक रहेको अवस्थामा पनि बैंकहरूले मोबाइल तथा इन्टरनेट बैंकिङ, क्यूआर र विद्युतीय वालेटको प्रयोग विस्तार गरिरहेका छन्। अन्तर्राष्ट्रिय मुद्रा कोषका अनुसार भुटानका बैंकहरूमा मोबाइल बैंकिङमार्फत वास्तविक समयको रकम स्थानान्तरण, बिल भुक्तानी र व्यापारीलाई भुक्तानी गर्ने सुविधा विस्तार भएको छ।
यसमा डीके बैंकले अझ एक कदम अघि बढेर बैंकको मूल सेवा नै डिजिटल माध्यममा आधारित बनाएको छ। अर्थात् ग्राहकका लागि बैंकको पहिलो ढोका शाखा होइन, मोबाइल अनुप्रयोग हो।
यो भुटानजस्तो पहाडी भूगोल भएको देशका लागि विशेष अर्थ राख्छ। दुर्गम ठाउँमा शाखा विस्तार गर्न लाग्ने ठूलो पूर्वाधार लागतको तुलनामा मोबाइलमा आधारित वित्तीय सेवा विस्तार गर्न सकियो भने एउटै डिजिटल संरचनाबाट धेरै मानिसलाई जोड्न सकिन्छ।
डीके बैंक : भुटानको डिजिटल प्रयोगशाला
डीके बैंकको महत्व यसकारण पनि छ कि यसले परम्परागत बैंकको मोबाइल अनुप्रयोग मात्र बनाएको होइन, डिजिटल बैंकको अवधारणामै प्रवेश गरेको छ।
ग्राहकले मोबाइलबाट बचत खाता खोल्न सक्छन्, रकम स्थानान्तरण गर्न सक्छन्, क्यूआरबाट भुक्तानी गर्न सक्छन् र ऋणका लागि आवेदन गर्न सक्छन्। अन्तर्राष्ट्रिय मुद्रा कोषले यसको बचत खातामा न्यूनतम मौज्दात आवश्यक नपर्ने सुविधा पनि उल्लेख गरेको छ। यसको अर्थ बैंकिङ सेवाको प्रवेशद्वार नै डिजिटल बनाउने प्रयास हो।
यसले भुटानमा एउटा नयाँ सम्भावना खोल्छ—बैंकको शाखा नभएको ठाउँमा पनि मोबाइल र इन्टरनेट पुगेको छ भने वित्तीय सेवा पुर्याउन सकिन्छ। तर डिजिटल बैंकिङको वास्तविक शक्ति केवल खाता खोल्नु होइन। ग्राहकको कारोबारको डिजिटल इतिहास निर्माण हुनु अझ महत्त्वपूर्ण हुन्छ।
किसानले कृषि उपज बेच्दा मोबाइलबाट पैसा प्राप्त गर्छ, व्यापारीले क्यूआरबाट भुक्तानी लिन्छ र त्यसको कारोबार डिजिटल रूपमा अभिलेख हुन्छ भने भविष्यमा यही कारोबार इतिहास ऋण मूल्याङ्कनको आधार बन्न सक्छ। यसले धितो कम भएका साना किसान र उद्यमीलाई औपचारिक वित्तीय प्रणालीमा ल्याउने सम्भावना खोल्छ।
खाता खोल्न शाखामा जानै नपर्ने
डीके बैंकको सबैभन्दा महत्वपूर्ण सुविधा नै डिजिटल माध्यमबाट खाता खोल्ने व्यवस्था हो। यसको मोबाइल अनुप्रयोगबाट ग्राहकले खाता खोल्ने प्रक्रिया सुरु गर्न सक्छन्। बैंकले आफ्नो अनुप्रयोगमार्फत २४ घण्टा बैंकिङ सेवा उपलब्ध गराउने बताएको छ। पहिचान प्रमाणीकरण तथा सुरक्षा प्रक्रियापछि ग्राहकले मोबाइलबाटै बैंकिङ सेवा सञ्चालन गर्न सक्छन्।
परम्परागत बैंकिङमा खाता खोल्न ग्राहकले बैंक शाखा पुग्नुपर्ने, कागजपत्र बुझाउनुपर्ने र बैंक कर्मचारीसँग प्रत्यक्ष सम्पर्क गर्नुपर्ने हुन सक्छ। डिजिटल बैंकले यही प्रक्रियालाई प्रविधिमार्फत छोट्याउने प्रयास गर्छ।
भुटानजस्तो पहाडी भूगोल भएको मुलुकमा यसको महत्त्व अझ बढी हुन सक्छ। दुर्गम ठाउँमा बैंक शाखा खोल्नु र सञ्चालन गर्नु महँगो पर्न सक्छ। मोबाइल र इन्टरनेटको पहुँच विस्तार गर्न सके डिजिटल बैंकिङले शाखाको भौतिक दूरीलाई केही हदसम्म कम गर्न सक्छ।
डीके बैंकले दिने प्रमुख सेवा के–के हुन् ?
डीके बैंकको हालको मोबाइल अनुप्रयोगसम्बन्धी विवरण हेर्दा यसको सेवा सूची निकै फराकिलो छ।ग्राहकले मोबाइलबाटै खाता खोल्न, रकम पठाउन, क्यूआरमार्फत भुक्तानी गर्न, खाताको मौज्दात हेर्न, बिल भुक्तानी गर्न, कसैसँग रकम माग गर्न तथा साथीभाइ वा परिवारबीच खर्च बाँड्न सक्छन्। अनुप्रयोगमा दैनिक रूपमा जम्मा हुने ब्याजको सुविधा पनि उल्लेख गरिएको छ।
यसमा अर्को रोचक सुविधा विदेशी मुद्रा रूपान्तरण हो। अन्तर्राष्ट्रिय कारोबारका लागि विभिन्न मुद्राबीच रूपान्तरण गर्न सकिने सुविधा अनुप्रयोगमा राखिएको छ। यसरी हेर्दा डिजिटल बैंकले बैंकिङलाई केवल ‘पैसा राख्ने र निकाल्ने’ सेवाबाट निकालेर दैनिक जीवनका भुक्तानी र व्यक्तिगत वित्त व्यवस्थापनको डिजिटल उपकरण बनाउने प्रयास गरिरहेको देखिन्छ।
क्यूआरबाट सीधै पसलमा भुक्तानी
डीके बैंकको सेवा भुटानको राष्ट्रिय क्यूआर संरचनासँग पनि जोडिएको छ। भुटानको केन्द्रीय बैंकले सन् २०२० देखि अन्तरसञ्चालनयोग्य राष्ट्रिय क्यूआर प्रणाली सञ्चालनमा ल्याएको हो। यसको अर्थ ग्राहक जुन बैंकको भए पनि अर्को बैंकमा आबद्ध व्यापारीको क्यूआरमा रकम तिर्न सक्छ। रकम ग्राहकको खाताबाट सीधै व्यापारीको खातामा जान्छ।
यसले साना पसल, होटल, रेस्टुरेन्ट, बजार र अन्य व्यवसायका लागि डिजिटल भुक्तानी सहज बनाउँछ। यसको प्रभाव बैंकिङभन्दा बाहिर पनि पर्छ। व्यापारीको कारोबार डिजिटल रूपमा अभिलेख हुन थालेपछि भविष्यमा उसको वास्तविक कारोबार, आम्दानी र नगद प्रवाहको इतिहास बैंकले बुझ्न सक्ने आधार बलियो हुन सक्छ। त्यही आधारमा साना व्यवसायीलाई ऋण दिने नयाँ वित्तीय मोडेल विकास गर्न सकिने सम्भावना हुन्छ।
वास्तविक समयमै रकम स्थानान्तरण
डीके बैंकले तत्काल रकम स्थानान्तरणको सुविधा दिन्छ। भुटानको समग्र डिजिटल भुक्तानी संरचनामा रोयल मनेटरी अथोरिटीले सबै सदस्य बैंकलाई आपसमा जोडेको छ। मोबाइल बैंकिङबाट अन्तरबैंक रकम स्थानान्तरण गर्न सकिने व्यवस्था छ।
भुटानमा भुटान इन्टर–बैंक रियल टाइम फन्ड ट्रान्सफर प्रणालीसमेत सञ्चालनमा छ। यसले ठूलो रकमका लागि तत्काल समायोजन, साना खुद्रा कारोबार तथा एकैपटक धेरै व्यक्तिलाई रकम पठाउने सुविधा उपलब्ध गराउँछ। यसरी डीके बैंक एउटा छुट्टै टापुजस्तो डिजिटल बैंक होइन; यो भुटानको समग्र डिजिटल भुक्तानी संरचनासँग जोडिएको छ।
कार्डभन्दा मोबाइलमा बढी जोड
परम्परागत बैंकमा कार्ड बैंकिङको प्रमुख माध्यम हुन्छ। डिजिटल बैंकमा भने मोबाइल नै मुख्य माध्यम बन्न सक्छ। डीके बैंकको अनुप्रयोगमा क्यूआर भुक्तानी, रकम स्थानान्तरण, बिल भुक्तानी, विदेशी मुद्रा रूपान्तरणलगायतका सेवा एकै ठाउँमा राखिएको छ। ग्राहकको बैंकिङ अनुभव मोबाइलमै केन्द्रित छ।
भुटानको २०२४ को भुक्तानी प्रणालीसम्बन्धी प्रतिवेदनमा डीके बैंकको मोबाइल बैंकिङ प्रयोगकर्ताको संख्या अन्य स्थापित बैंकसँगै उल्लेख गरिएको छ। उक्त वर्ष नयाँ प्रयोगकर्ता थपिने क्रममा डीके बैंक उल्लेखनीय स्थानमा रहेको प्रतिवेदनले देखाउँछ। बैंक अफ भुटानका सक्रिय प्रयोगकर्ता सबैभन्दा धेरै थिए भने डीके बैंक नयाँ प्रयोगकर्ता थप्ने बैंकमध्ये अगाडि थियो।
हाल डीके बैंकको अनुप्रयोग गुगल प्लेमा १ लाखभन्दा बढी डाउनलोड भएको देखिन्छ। अनुप्रयोग सन् २०२६ जुलाईमा पनि अद्यावधिक गरिएको छ, जसले सेवा निरन्तर विकास भइरहेको संकेत गर्छ।तर डाउनलोड संख्या ग्राहक संख्या बराबर होइन। त्यसैले यसलाई बैंकका वास्तविक ग्राहकको संख्या भनेर बुझ्नु हुँदैन।
डिजिटल बैंकको अर्को प्रयोग : पर्यटन र सीमापार कारोबार
भुटानले डिजिटल बैंकिङलाई घरेलु कारोबारमा मात्र सीमित राखेको छैन। विदेशी पर्यटकको भुक्तानी सहज बनाउने दिशामा पनि डिजिटल प्रणाली विस्तार भइरहेको छ।
विशेषगरी भारतसँगको यूपीआई प्रणालीसँग जोडिएको आईयूपीआई विश्वव्यापी क्यूआर प्रणालीले भारतीय पर्यटकलाई भुटानमा डिजिटल रूपमा भुक्तानी गर्न सहज बनाएको छ। भुटानको केन्द्रीय बैंकले सन् २०२५ मा नागरिकलाई दैनिक कारोबारमा मोबाइल बैंकिङ, मोबाइल वालेट र आईयूपीआई विश्वव्यापी क्यूआर प्रयोग गर्न प्रोत्साहनसमेत गरेको थियो।
भुटानले बैंकिङलाई क्यूआरसँग जोड्यो
भुटानको डिजिटल छलाङको अर्को महत्वपूर्ण आधार राष्ट्रिय क्यूआर प्रणाली हो। भुटानले भुटान क्यूआरमार्फत विभिन्न बैंकका ग्राहकलाई अन्तरसञ्चालनयोग्य क्यूआर भुक्तानीको संरचनामा जोडेको छ। अन्तर्राष्ट्रिय मुद्रा कोषले भुटानमा क्यूआर आधारित भुक्तानीले व्यापारी तथा उपभोक्ताबीच डिजिटल कारोबार विस्तार गर्न महत्वपूर्ण भूमिका खेलेको उल्लेख गरेको छ।
२०२५ मा भुटानको केन्द्रीय बैंकले आफ्नो भुक्तानी पूर्वाधारमा थप सुधार गर्दै भुटान क्यूआर तथा बिक्रीस्थल प्रणालीलाई गेलेफु माइन्डफुलनेस सिटीमा विस्तार गरेको थियो। युनियनपे तथा रुपे प्रणालीसँग सम्बन्धित पूर्वाधार पनि विस्तार गरिएको थियो। यसले भुटानको रणनीति स्पष्ट देखाउँछ—बैंक छुट्टाछुट्टै डिजिटल हुने मात्र होइन, बैंकहरूबीचको डिजिटल पूर्वाधार पनि साझा हुनुपर्छ।
अझ एक कदम अगाडि: डिजिटल सम्पत्तिसम्म पुग्यो भुटान
भुटानको डिजिटल बैंकिङ प्रयोग परम्परागत भुक्तानीमै सीमित छैन। सन् २०२५ मा भुटानको केन्द्रीय बैंकले डीके बैंकलाई बाइनान्स पेसँग सहकार्य गरी विदेशी पर्यटकलाई यूएसडीसीमार्फत व्यापारीलाई भुक्तानी गर्न अनुमति दिएको अन्तर्राष्ट्रिय मुद्रा कोषको प्रतिवेदनमा उल्लेख छ। यसले भुटानको वित्तीय प्रणालीमा एउटा नयाँ प्रयोगको ढोका खोल्यो।
त्यसैगरी डीके बैंकले डिजिटल सम्पत्तिलाई धितोका रूपमा प्रयोग हुने वित्तीय सेवातर्फ समेत प्रयोग अघि बढाएको छ। यो क्षेत्र अझै नयाँ र जोखिमयुक्त भएकाले यसको नियमन तथा जोखिम व्यवस्थापन अत्यन्त महत्वपूर्ण हुन्छ। तर एउटा कुरा स्पष्ट छ—भुटानले परम्परागत बैंकिङबाट डिजिटल वित्तीय सेवातर्फ आफ्नो नियामकीय संरचना विस्तार गर्न खोजिरहेको छ।