सुवास निरौला
नेपाल धितोपत्र बोर्ड (सेबोन) ले बजारमा ‘पारदर्शिता बढाउने र भित्री कारोबार रोक्ने’ दाबीसहित लागू गरेको १५ दिने पूर्वसूचना सम्बन्धी व्यवस्थाले अन्ततः पूँजीबजारमा उल्टो विनाश निम्त्याएको छ।
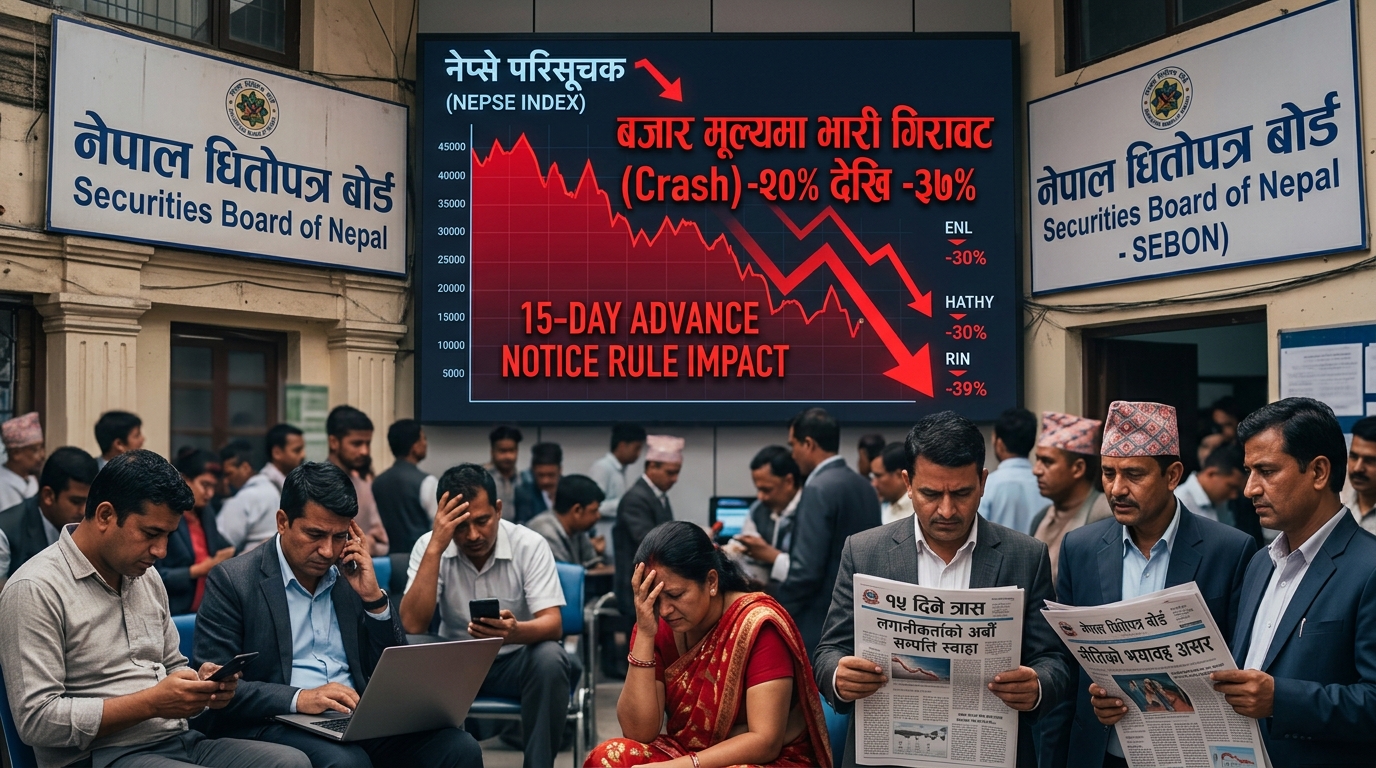
सूचीकृत कम्पनीका आधारभूत तथा संस्थापक शेयरधनीले आफ्नो स्वामित्वको शेयर बिक्री गर्नुअघि १५ दिन अगावै सार्वजनिक सूचना निकाल्नुपर्ने व्यवस्था लागू भएपछि सम्बन्धित कम्पनीहरूको शेयर मूल्यमा २० देखि ३७ प्रतिशतसम्मको पहिरो गएको छ।
नियामकको एउटा अव्यावहारिक नीतिका कारण ठूला शेयरधनीले वास्तविक शेयर बिक्री सुरु गर्ने १५ दिने ‘कुलिङ पिरियड’ नपुग्दै दोस्रो बजारका साना र सर्वसाधारण लगानीकर्ताको अर्बौं रुपैयाँको सम्पत्ति स्वाहा भएको पुष्टि प्राविधिक तथ्यांकले गरेको छ।
तथ्याङ्कमा देखियो नीतिको भयावह असर: कुन कम्पनीमा कति पहिरो?
नेपाल स्टक एक्सचेञ्ज (नेप्से) को दैनिक कारोबार विवरण र मूल्य चार्टलाई सुक्ष्म रूपमा विश्लेषण गर्दा पूर्वसूचना प्रकाशित भएका कम्पनीहरूमा सूचना आएकै दिनदेखि शेयर मूल्य ‘फ्रि-फल’ (लगातार तीव्र गिरावट) को स्थितिमा पुगेको देखिन्छ।
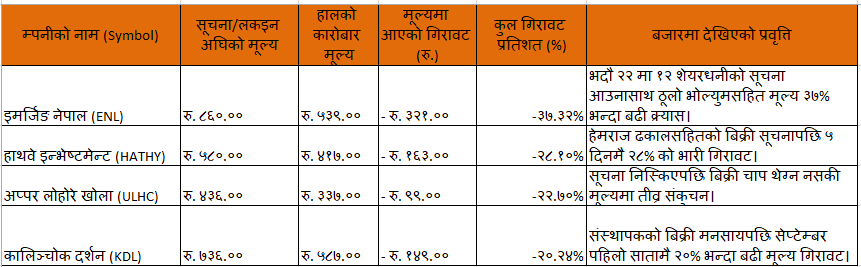
तलको तालिकाले सेबोनको नयाँ नीतिपछि प्रमुख कम्पनीहरूमा भएको मूल्य क्षतिको यथार्थ चित्रण गर्दछ:
‘१५ दिने त्रास’: क्रेता भागे, साना लगानीकर्ता त्रासमा
धितोपत्र बोर्डले भदौ ९ गते निर्देशन जारी गर्दै आधारभूत शेयरधनीले आफूले धारण गरेको शेयरको ५ प्रतिशत वा सोभन्दा बढी बिक्री गर्दा १५ दिन अगावै नेप्सेमार्फत सार्वजनिक जानकारी दिनुपर्ने व्यवस्था गरेको थियो। तर, यो व्यवस्थाले बजारलाई ‘पारदर्शी’ बनाउनुको साटो दोस्रो बजारमा कृत्रिम त्रास र तरलता संकट (Liquidity Freeze) निम्त्यायो।
बजारको सामान्य नियमअनुसार जब बजारमा लाखौँ कित्ता शेयर १५ दिनपछि ओइरिँदैछ भन्ने अग्रिम घोषणा हुन्छ। तब नयाँ खरिदकर्ताहरू (Buyers) ‘अझै मूल्य घट्छ’ भन्दै बजारबाट पूर्ण रूपमा पछि हट्छन्। अर्कोतर्फ, सोही कम्पनीको शेयर बोकेर बसेका साना र सर्वसाधारण लगानीकर्ताहरू मूल्य थप घट्ने त्रासमा परेवाझैँ अत्तालिएर घाटा सहेरै (Panic Selling) शेयर फाल्न बाध्य हुन्छन्।
यसको ज्वलन्त उदाहरण इमर्जिङ नेपाल (ENL) मा देखियो। कम्पनीका १२ जना आधारभूत शेयरधनीले २९ लाख २४ हजार कित्ता शेयर बेच्ने सूचना भदौ २२ गते नेप्सेमा आएलगत्तै रु. ८६० मा रहेको शेयर मूल्यमा एकैपटक विशाल रातो क्यान्डल बन्यो र शेयर मूल्य रु. ५३९ सम्म झर्यो। अर्थात्, संस्थापकले बजारमा एक कित्ता शेयर नबेच्दै १५ दिनको अवधिमै कम्पनीको बजार पूँजीकरण ३७ प्रतिशतभन्दा बढीले ध्वस्त भयो।
त्यस्तै, हाथवे इन्भेष्टमेन्ट (HATHY) मा आधारभूत शेयरधनी हेमराज ढकालले २० लाख कित्तासहित अन्य शेयरधनीले शेयर बेच्ने सूचना सार्वजनिक भएपछि रु. ५८० मा कारोबार भइरहेको शेयर मूल्य ह्वात्तै घटेर रु. ४१७ मा झर्यो।
विज्ञ र विश्लेषकको चेतावनी सही साबित: ‘पारदर्शिता होइन, बजार विकृति’
यसअघि नै पूँजीबजारका विश्लेषकहरूले यो व्यवस्थाले बजारलाई संकुचित र साना लगानीकर्तालाई हतोत्साही बनाउने चेतावनी दिएका थिए। पूँजीबजार विश्लेषक विष्णुप्रसाद बस्यालले सेबोनको अवधारणापत्रमाथि कडा टिप्पणी गर्दै १५ दिने पूर्वसूचनाले बजारमा कृत्रिम बिक्री चाप (Artificial Selling Pressure) सिर्जना गर्ने र मूल्यमा अनावश्यक दबाब पैदा गर्ने बताएका थिए। प्राविधिक चार्टले बस्यालको दाबीलाई दुरुस्तै प्रमाणित गरिदिएको छ। बस्यालले प्रश्न उठाएका थिए—“१५ दिन किन ? तीन दिन किन होइन ? कारोबारपछि सूचना किन पर्याप्त हुँदैन ? १५ दिन नै तोक्न कुन वैज्ञानिक अध्ययन गरिएको थियो ?”
त्यस्तै, बैंक तथा वित्तीय संस्था परिसंघ नेपाल (सिबिफिन) का कार्यवाहक अध्यक्ष राजेश उपाध्यायले पनि संस्थापकहरूलाई बाहिरिन कानुनी छेकाबार खडा गरेर बजारलाई असहज बनाइएको बताएका थिए। शेयर बजारका अग्रज लगानीकर्ता अम्बिकाप्रसाद पौडेलले पनि संस्थापक शेयरधनीको सम्पत्तिको हकमाथि विभेदकारी अंकुश लगाइएको भन्दै नियामकको शैलीप्रति प्रश्न उठाएका थिए।