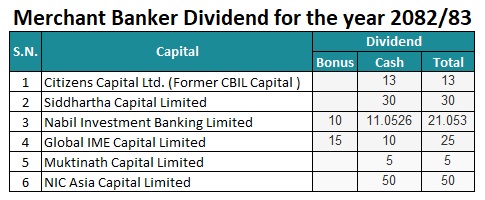
पछिल्लो समय सार्वजनिक भएका लाभांश प्रस्ताव हेर्दा कतिपय मर्चेन्ट बैंकरले आफ्नो माउ बैंकभन्दा दोब्बरदेखि कैयौँ गुणासम्म बढी लाभांश दर प्रस्ताव गरेका छन्।
सबैभन्दा चर्चित उदाहरण एनआइसी एशिया समूहमा देखिएको छ। एनआइसी एशिया बैंकले आर्थिक वर्ष २०८१/८२ का लागि कुनै पनि लाभांश वितरण नगर्ने निर्णय गरेको थियो भने आर्थिक वर्ष २०८२/८३ मा पनि लाभांश बाँड्ने क्षमता छैन तर बैंकको सहायक कम्पनी एनआइसी एशिया क्यापिटलले आर्थिक वर्ष २०८२/८३ को नाफाबाट चुक्ता पुँजीको ५० प्रतिशत नगद लाभांश स्वीकृत गरेको छ। कम्पनीको चुक्ता पुँजी २० करोड रुपैयाँ रहेकोमा समीक्षा वर्षमा १० करोड ५१ लाख रुपैयाँभन्दा बढी खुद नाफा भएको छ।
यही अन्तर सिद्धार्थ बैंक समूहमा पनि देखिन्छ। आर्थिक वर्ष २०८२/८३ का लागि सिद्धार्थ बैंकले १० प्रतिशत बोनस र १० प्रतिशत नगद गरी कुल २० प्रतिशत लाभांश प्रस्ताव गरेको छ भने त्यसको सहायक कम्पनी सिद्धार्थ क्यापिटलले ३० प्रतिशत नगद लाभांश प्रस्ताव गरेको छ। अर्थात् माउ बैंकभन्दा सहायक कम्पनीको लाभांश दर १० प्रतिशत बिन्दुले माथि छ।
सिटिजन्स बैंक समूहमा अन्तर अझ स्पष्ट देखिन्छ। सिटिजन्स बैंकले आर्थिक वर्ष २०८२/८३ का लागि ४ प्रतिशत लाभांश प्रस्ताव गरेको छ, जसमा ३.८० प्रतिशत बोनस सेयर र ०.२० प्रतिशत नगद लाभांश छ। तर बैंककै सहायक कम्पनी सिटिजन्स क्यापिटलले सोही आर्थिक वर्षका लागि १३ प्रतिशत नगद लाभांश प्रस्ताव गरेको छ। अर्थात् माउ बैंकको कुल लाभांशभन्दा क्यापिटलको नगद लाभांश दर नै ९ प्रतिशत बिन्दुले बढी छ।
नबिल समूहमा पनि यस्तै अन्तर देखिन्छ। नबिल बैंकले आर्थिक वर्ष २०८२/८३ का लागि १५.८० प्रतिशत लाभांश प्रस्ताव गरेको छ, जसमा ५ प्रतिशत बोनस सेयर र १०.८० प्रतिशत नगद लाभांश छ। नबिल इन्भेस्टमेन्ट बैंकिङले भने सोही आर्थिक वर्षका लागि १० प्रतिशत बोनस र ११.०५ प्रतिशत नगद गरी कुल २१.०५ प्रतिशत लाभांश प्रस्ताव गरेको छ।
यसरी पछिल्ला लाभांश प्रस्तावलाई एउटै नजरले हेर्दा माउ बैंकको तुलनामा सहायक मर्चेन्ट बैंकरको लाभांश दर धेरै देखिन्छ। तर यसको अर्थ मर्चेन्ट बैंकरले बैंकभन्दा ठूलो रकममा नाफा कमाउँछन् भन्ने होइन। यसको वास्तविक कारण उनीहरूको व्यवसायको प्रकृति र चुक्ता पुँजीको आकारमा लुकेको छ।
बैंकको व्यवसाय ठूलो, तर पुँजी पनि ठूलो
वाणिज्य बैंकको मुख्य व्यवसाय निक्षेप संकलन र कर्जा प्रवाह हो। बैंकले ठूलो रकमको निक्षेप परिचालन गर्छ, कर्जा लगानी गर्छ र त्यसबाट ब्याज आम्दानी गर्छ। तर यही व्यवसायसँग निक्षेपको ब्याज खर्च, कर्जा असुलीको जोखिम, खराब कर्जाका लागि व्यवस्था तथा नियामकीय पूँजी आवश्यकताजस्ता दायित्व पनि जोडिएका हुन्छन्।
अर्कोतर्फ मर्चेन्ट बैंकरको व्यवसाय मुख्यतः सेवा शुल्कमा आधारित हुन्छ। धितोपत्र निष्कासन तथा बिक्री व्यवस्थापन, प्रत्याभूति, सेयर रजिष्ट्रार, पोर्टफोलियो व्यवस्थापन, सामूहिक लगानी कोष तथा लगानीसम्बन्धी परामर्शजस्ता सेवाबाट उनीहरूले आम्दानी गर्छन्।
यसको अर्थ बैंकले जस्तो ठूलो रकम कर्जा दिएर त्यसमा जोखिम लिनुपर्ने संरचना मर्चेन्ट बैंकरमा हुँदैन। सेवाको बदलामा शुल्क प्राप्त हुने भएकाले आम्दानीको ठूलो हिस्सा शुल्कमा आधारित हुन्छ। यही संरचनाले खर्च नियन्त्रणमा रहँदा नाफा मार्जिन आकर्षक बनाउन सहयोग गर्न सक्छ।
आईपीओदेखि हकप्रदसम्म, काम बढ्दा शुल्क पनि बढ्छ
मर्चेन्ट बैंकरको कमाइको अर्को महत्वपूर्ण आधार नेपालको प्राथमिक बजार हो।
कुनै कम्पनीले आईपीओ, हकप्रद सेयर, ऋणपत्र वा अन्य धितोपत्र निष्कासन गर्दा निष्कासन व्यवस्थापन तथा बिक्री व्यवस्थापनका लागि मर्चेन्ट बैंकरको सेवा आवश्यक पर्छ। बजारमा निष्कासनको गतिविधि बढ्दै जाँदा यस्ता संस्थाका लागि काम र शुल्क आम्दानीको अवसर पनि बढ्छ।
 मर्चेन्ट बैंकरको आम्दानी केवल आईपीओमा सीमित भने छैन। सेयर रजिष्ट्रार सेवा, पोर्टफोलियो व्यवस्थापन तथा सामूहिक लगानी कोष पनि नियमित आम्दानीका स्रोत हुन्।
एनआइसी एशिया क्यापिटलको पछिल्लो विवरणले यसको आकार देखाउँछ। कम्पनीले छवटा सामूहिक लगानी कोषमार्फत ७ अर्ब रुपैयाँभन्दा बढी रकम व्यवस्थापन गरिरहेको छ भने ७१० जना ग्राहकको ३ अर्ब रुपैयाँभन्दा बढी रकम पोर्टफोलियो व्यवस्थापनमार्फत व्यवस्थापन गरिरहेको जनाएको छ। कम्पनीले २४ कम्पनीको सेयर रजिष्ट्रार सेवा र २५ कम्पनीको निष्कासनसम्बन्धी काम पूरा गरेको पनि जनाएको छ।
अर्थात् एउटै मर्चेन्ट बैंकरले आईपीओ व्यवस्थापनबाट एकपटक शुल्क कमाउने मात्र होइन, सेयर रजिष्ट्रार, पोर्टफोलियो व्यवस्थापन र सामूहिक लगानी कोषबाट निरन्तर शुल्क आम्दानी गर्न सक्छ।
२० करोड पुँजीमा १० करोडभन्दा बढी नाफा
मर्चेन्ट बैंकरको उच्च लाभांश बुझ्न सबैभन्दा महत्वपूर्ण कुरा उनीहरूको सानो चुक्ता पुँजी हो।
एनआइसी एशिया क्यापिटलको चुक्ता पुँजी २० करोड रुपैयाँ छ। कम्पनीले आर्थिक वर्ष २०८२/८३ मा १० करोड ५१ लाख रुपैयाँभन्दा बढी खुद नाफा कमाएको छ। यही आधारमा कम्पनीले ५० प्रतिशत नगद लाभांश वितरण गर्न सकेको हो।
यहाँ ५० प्रतिशत भन्ने अंकले ठूलो रकमको अर्थ दिँदैन। २० करोड रुपैयाँ चुक्ता पुँजीमा ५० प्रतिशत भनेको १० करोड रुपैयाँ हो। तर अर्बौं रुपैयाँ चुक्ता पुँजी भएको बैंकको १० वा २० प्रतिशत लाभांशको रकम भने निकै ठूलो हुन्छ।
त्यसैले लाभांश प्रतिशत मात्र हेरेर बैंक र मर्चेन्ट बैंकरको नाफा तुलना गर्नु भ्रामक हुन सक्छ। वास्तविक तुलना गर्न चुक्ता पुँजी, खुद नाफा, प्रतिशेयर आम्दानी र पुँजीमाथिको प्रतिफललाई पनि सँगसँगै हेर्नुपर्छ।
माउ बैंकको ग्राहक सञ्जाल पनि सहायक कम्पनीका लागि फाइदा
बैंकका सहायक मर्चेन्ट बैंकरले अर्को अप्रत्यक्ष लाभ पनि पाउन सक्छन्। बैंकसँग ठूलो ग्राहक आधार, शाखा सञ्जाल र स्थापित ब्रान्ड हुन्छ। म्युचुअल फन्ड, डिम्याट, पोर्टफोलियो व्यवस्थापन वा अन्य पुँजीबजारका सेवा विस्तार गर्दा यही संस्थागत पहुँच उपयोगी हुन सक्छ।
तर सबै मर्चेन्ट बैंकर बैंकका सहायक कम्पनी होइनन्। त्यसैले माउ बैंकको ग्राहक सञ्जाल नै सबै कम्पनीको उच्च लाभांशको मुख्य कारण हो भन्न मिल्दैन। यसलाई व्यवसाय विस्तारमा सहयोग गर्ने एउटा सम्भावित आधारका रूपमा मात्र लिनुपर्छ।
तर ५० प्रतिशत लाभांश सधैँ कायम रहन्छ ?
यहीँनेर मर्चेन्ट बैंकरको आकर्षक लाभांशको अर्को पाटो आउँछ।
मर्चेन्ट बैंकरको आम्दानी पुँजीबजारको गतिविधिसँग जोडिएको हुन्छ। प्राथमिक बजारमा निष्कासन घट्यो भने निष्कासन व्यवस्थापनबाट हुने आम्दानी घट्न सक्छ। सेयर बजारमा गतिविधि कमजोर भयो भने पोर्टफोलियो व्यवस्थापन र अन्य लगानीसम्बन्धी सेवाको मागमा पनि असर पर्न सक्छ।
त्यसैले कुनै कम्पनीले एक वर्ष ३० वा ५० प्रतिशत लाभांश दिएको आधारमा आगामी वर्ष पनि त्यही दरमा लाभांश दिने क्षमता छ भन्न सकिँदैन।
यसका लागि कम्पनीको विगतको नाफा, सञ्चित कोष, चुक्ता पुँजी, प्रतिशेयर आम्दानी, पुँजीमाथिको प्रतिफल र लाभांश इतिहासलाई हेर्नुपर्छ।
बैंक सुस्ताउँदा क्यापिटल चम्किनुको कारण यही हो ?
पछिल्लो तथ्यांकले देखाएको चित्र भने रोचक छ। एनआइसी एशिया बैंकले लाभांश नदिँदा एनआइसी एशिया क्यापिटलले ५० प्रतिशत नगद लाभांश दिएको छ। सिद्धार्थ बैंकको २० प्रतिशतको तुलनामा सिद्धार्थ क्यापिटलले ३० प्रतिशत प्रस्ताव गरेको छ। सिटिजन्स बैंकको ४ प्रतिशतको तुलनामा सिटिजन्स क्यापिटलले १३ प्रतिशत प्रस्ताव गरेको छ। नबिल बैंकको १५.८० प्रतिशतको तुलनामा नबिल इन्भेस्टमेन्ट बैंकिङले २१.०५ प्रतिशत प्रस्ताव गरेको छ।
यी उदाहरणले एउटा महत्वपूर्ण तथ्य देखाउँछन्—ठूलो कम्पनीले धेरै नाफा कमाउनु र उच्च लाभांश प्रतिशत दिनु एउटै कुरा होइन।
बैंकको व्यवसायको आकार ठूलो छ, तर त्यसैअनुसार चुक्ता पुँजी, नियामकीय दायित्व र जोखिम पनि ठूलो छ। मर्चेन्ट बैंकरको व्यवसायको आकार तुलनात्मक रूपमा सानो भए पनि सेवा शुल्कमा आधारित आम्दानी र कम चुक्ता पुँजीका कारण पुँजीमाथिको प्रतिफल उच्च देखिन सक्छ।
त्यसैले माउ बैंकभन्दा सहायक कम्पनीको लाभांश बढी देखिनुको पछाडि कुनै ‘चमत्कार’ भन्दा पनि व्यवसायको प्रकृति, आम्दानीको स्रोत र पुँजीको आकारबीचको गणित मुख्य कारण देखिन्छ।
तर लगानीकर्ताका लागि वास्तविक प्रश्न भने लाभांश प्रतिशत कति हो भन्ने मात्र होइन—त्यो लाभांश कमाएको नाफा कति दिगो हो, आगामी वर्ष पनि त्यही स्तरको आम्दानी गर्न सक्छ कि सक्दैन, र कम्पनीको पुँजीमाथिको प्रतिफल कति टिकाउ छ भन्ने हो।
यही आधारमा हेर्दा पछिल्लो समय मर्चेन्ट बैंकरले देखाएको आकर्षक लाभांशले नेपालको पुँजीबजारमा एउटा फरक व्यवसायिक मोडल पनि उजागर गरेको छ, जहाँ सानो पुँजीमा सेवा शुल्कबाट उच्च नाफा सिर्जना गर्ने क्षमता नै उच्च लाभांशको मुख्य आधार बनेको देखिन्छ।