विसं २०८३ असोज ७ गते बुधबारः २,६१८.३१ अंक
नेपाल स्टक एक्सचेन्ज परिसूचक (नेप्से इण्डेक्स) का अंकहरु हुन् यी । ५ वर्षको अवधि भनेको नेपालको लागि मात्र होइन, विश्वका कुनै पनि देशको लागि, कुनै पनि काम र परिणामको लागि परिपक्क समय हो । पूर्ण समय हो । पाँच वर्षको समय अवधिमा धेरै देशहरुमा विकासले फड्को मार्छ ।
नेपालकै कुरा गर्ने हो भने पनि यो पाँच वर्षको अवधिमा धेरै कामहरु भए, घटनाहरु घटे । तर, देशको अर्थतन्त्रको एउटा खम्बा वा एउटा महत्त्वपूर्ण ऐना मानिने शेयर बजार भने झन झन लडखडाउँदै छ । अगाडि बढ्नु त सपनाको कुरा, पाँच वर्ष अगाडिको त्यही विन्दुमा पुग्नको लागि यति बेला नेप्से इण्डेक्स कुवाको भ्यागुतो जस्तो उफ्रँदै पछारिदैँ छ । २ दिन उठ्ला कि जस्तो हुन्छ, अर्काे तीन दिन पछारिन्छ ।
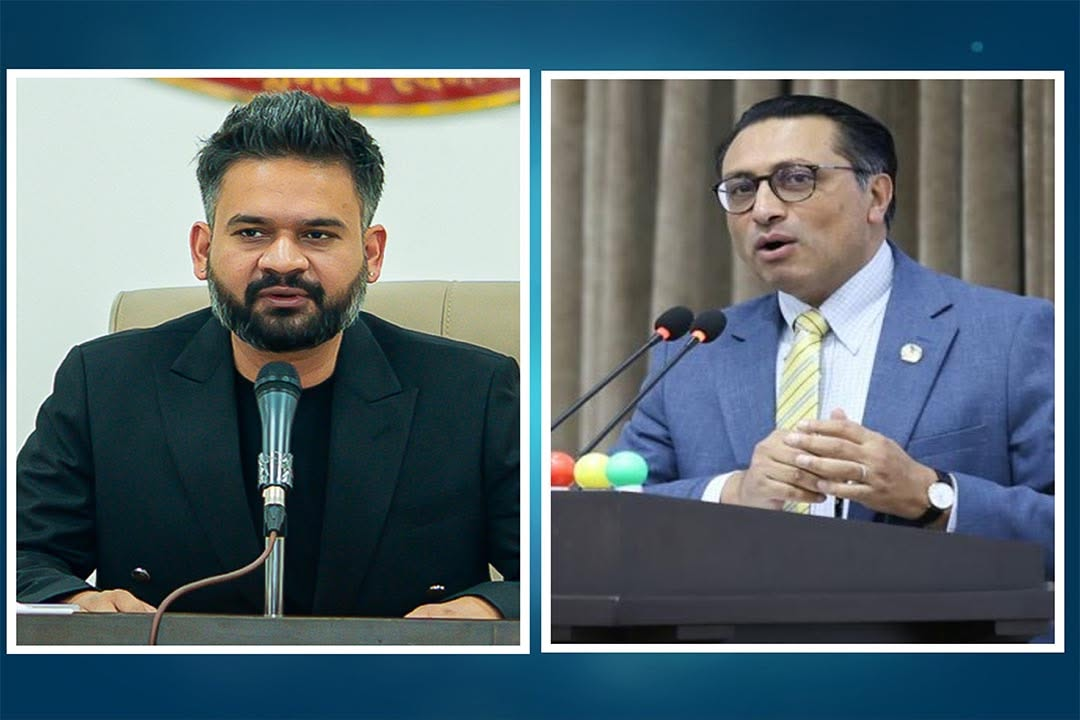
विगतका वर्षहरुमा त्यस्तो हुनुलाई केही हदसम्म ‘पुरानाको ताल’ भनेर कतिपयले चित्त बुझाउने गर्दथे । तर, फागुन २१ को चुनावपछि निकै आशा गरिएका प्रधानमन्त्री बालेन्द्र शाह तथा विद्धान कहलिएका अर्थमन्त्री डा. स्वर्णिम वाग्लेको सत्तारोहण पछि पनि अवस्था सुधार नहुनु साँच्चैको विडम्बना हो । कतिपयलाई हजम नहुन सक्छ तर शेयर बजारको लागि प्रधानमन्त्री शाहको ‘करिस्म्याटिक’ व्यक्तित्व र अर्थमन्त्री वाग्लेको वौद्धिकता शेयर बजारको लागि ‘हेण्डसम हिरो जेठाजु पर्यो’ भने जस्तो अवस्था सृजना भएको छ । त्यसको प्रमाणको लागि धेरै दुख गर्नु पर्दैन । झण्डै ६१ महिना फरकका माथिका दुई अंक हेरे पुग्छ ।
शेयर बजारमा सबैभन्दा महँगो वस्तु पैसा होइन, आशा हुन सक्छ । पैसा गुमेपछि लगानीकर्ता केही समय पर्खिन सक्छन्, तर भविष्यप्रतिको विश्वास हराएपछि त्यही बजारमा पैसा भएर पनि किन्ने मानिस भेटिँदैन । त्यसैले शेयर बजारको उकालो–ओरालो केवल कम्पनीको नाफा, ब्याजदर वा तरलताको कथा होइन, यो लगानीकर्ताले भोलिलाई कसरी हेर्छ भन्ने मनोविज्ञानको कथा पनि हो ।
नेपालको शेयर बजार अहिले यही मनोवैज्ञानिक मोडमा देखिन्छ । एकातिर लाखौँ नेपाली शेयर बजारमा प्रवेश गरिसकेका छन्, अर्कोतिर लामो समयदेखि बजारले उनीहरूलाई अपेक्षित प्रतिफल दिन सकेको छैन ।
अझ रोचक कुरा के छ भने बजारमा लगानीकर्ताको संख्या बढेको छ, प्रविधि विस्तार भएको छ, कारोबार प्रणाली डिजिटल भएको छ, कम्पनीहरूको संख्या बढेको छ, तर बजारप्रतिको विश्वास भने त्यही गतिमा बलियो भएको देखिँदैन ।
३,२०० को त्यो शिखर : जब बजारमा आशा चरममा थियो
नेपालको शेयर बजारको इतिहासमा २०७८ सालको समयलाई छुट्टै अध्यायका रूपमा हेर्न सकिन्छ। त्यो समय नेप्से सूचकांकले ३,१९९.०३ अंकको सर्वकालीन उच्च बिन्दु छोयो।
त्यो समय शेयर बजारमा आशाको वातावरण थियो। बैंकको ब्याजदर तुलनात्मक रूपमा न्यून थियो, कर्जाको पहुँच विस्तार भइरहेको थियो, घरमै बसेर अनलाइनबाट शेयर कारोबार गर्न सकिने भएको थियो र ठूलो संख्यामा नयाँ लगानीकर्ता बजारमा प्रवेश गरिरहेका थिए।
कोभिड–१९ महामारीले परम्परागत व्यवसायमा अवरोध ल्याए पनि शेयर बजारमा नयाँ प्रकारको लगानी संस्कृति विकास भयो । मोबाइलबाट कारोबार गर्न सकिने, प्राथमिक शेयरमा आवेदन दिन सकिने र सामाजिक सञ्जालबाट शेयरसम्बन्धी सूचना प्राप्त गर्न सकिने भएपछि शेयर बजार पहिलेभन्दा धेरै मानिसको पहुँचमा पुग्यो।
तर त्यहीँबाट एउटा महत्त्पूर्ण मनोवैज्ञानिक परिवर्तन पनि भयो । बजार बढिरहेको छ भन्ने तथ्य नै बजार अझ बढ्ने कारणजस्तो देखिन थाल्यो । शेयरको मूल्य बढ्यो, त्यसपछि नयाँ लगानीकर्ता आए, नयाँ लगानीकर्ता आएपछि माग बढ्यो, माग बढेपछि मूल्य अझ बढ्यो। यस्तो चक्रमा वास्तविक कम्पनीको आम्दानीभन्दा भविष्यको मूल्य वृद्धिको अपेक्षा बलियो हुन सक्छ।
त्यसैले ३,२०० अंक केवल एउटा सूचकांक थिएन। त्यो नेपाली शेयर बजारमा आशा चरणमा पुगेको एउटा मनोवैज्ञानिक बिन्दु पनि थियो।
त्यसपछि सुरु भयो लामो निराशा
शिखरपछि बजारले उल्टो यात्रा सुरु गर्यो । परिणाम पाँच वर्ष पछाडि अहिले बजार धेरै तल छ।
यो केवल अंकको गिरावट होइन । उच्च बिन्दुमा शेयर किनेका लगानीकर्ताका लागि यसको अर्थ लामो समयसम्म आफ्नो लगानीको मूल्य पुरानै तहमा नफर्किनु पनि हो ।
अरु क्षेत्रमा विकासले, प्रविधिको प्रयोगले अगाडि बढ्छ । नेप्सेमा, नेपालको शेयर बजारमा जति जति प्रविधिहरु भित्रिदैछ, विकासको कुरा गरिदैँछ, अवस्था झन झन डामाडोल हुँदैछ । लगानीकर्ताको विचल्ली हुँदैछ ।
यसो भन्नुको अर्थ प्रविधिको औचित्यमाथि प्रश्न उठाउन खोजेको होइन । विकासको विरोध गर्दै अहिलेको भन्दा पहिलेकै अवस्था ठीक थियो भन्न खोजिएको होइन । नेप्से परिसूचकको विडम्बना र नेपाली लगानीकर्ताको नियतिको कुरा गर्न खोजिएको हो । ३२ सयबाट ४-५ हजार पुग्नु पर्ने नेप्से परिसूचक झन झन ओरालो किन झर्यो र अहिले ५ वर्ष पछिको अवस्थामा पुग्नको लागि पनि तडपिनु पर्ने अवस्था किन आइ लाग्यो ? भन्ने प्रश्न उठाउन खोजिएको हो ।
यही कारणले आज बजारमा एउटा अनौठो मनोविज्ञान देखिन्छ—बजार फेरि ३,२०० पुग्ला ? यो प्रश्न आफैंमा नेपाली शेयर लगानीकर्ताको आशा र निराशाको एउटा ऐना बनेको छ।
लगानीकर्ता लाखबाट करोड पुगे, तर बजार किन बढेन ?
नेपालको पूँजी बजारको सबैभन्दा ठूलो विरोधाभास यही हो। पाँच वर्ष अघि डिम्याट खाता करिब १७ लाखको हाराहारीमा थियो । अहिले यस्तो खाता ७७ लाखभन्दा बढी पुगेको छ । त्यसैगरी टीएमएस खाताको संख्या ३५ हजारबाट बढेर ३४ लाखभन्दा बढी पुगेको छ ।
कारोबार गर्ने लगानीकर्ताको संख्या बढ्यो, खाता बढ्यो तर बजार बढेन किन ? अहिलेको लागि सबैभन्दा महत्त्वपूर्ण प्रश्न हो, यो ।
नेपालमा शेयर बजारमा प्रवेश गर्ने मानिस धेरै भए, तर नियमित रूपमा बजारमा सक्रिय रहने र दीर्घकालीन संस्थागत लगानी गर्ने आधार त्यही अनुपातमा विकसित भएन ।
त्यसैले खाता संख्या बढ्दैमा बजार बढ्दैन । बजारलाई दीर्घकालीन पूँजी, संस्थागत लगानीकर्ता, विविध वित्तीय साधन, जोखिम व्यवस्थापनका उपकरण, पारदर्शिता र विश्वसनीय नियमन चाहिन्छ ।
के त्यो छ ? यो प्रश्नको जवाफ सकारात्मकरुपमा पाउन गाह्रो पर्छ । र, त्यसले नै नेपालको शेयर बजारले किन प्रगति गर्न सकेन भन्ने प्रश्नको जवाफ पनि दिन्छ ।
नेपालको बजारमा भने शेयर नै प्रमुख कारोबार साधन बनेको छ। अन्तर्राष्ट्रिय बजारमा देखिने विकल्प—जस्तै व्युत्पन्न साधन, विकल्प कारोबार, सर्ट सेलिङ र अन्य जोखिम व्यवस्थापनका उपकरण—नेपालमा अझै सीमित छन्। त्यसैले लाखौँ लगानीकर्ता भए पनि बजारको गहिराइ अपेक्षित रूपमा बढ्न सकेको छैन।
चरम निराशाको बीचमा धानिएको आशाको व्यापार
विगत केही वर्षदेखि नै शेयर बजार जति नै लडखडाए पनि, लगानीकर्ता जति जति डुबे पनि एउटा वास्तविकता के हो भने मानिसहरू बजारबाट पूर्ण रूपमा बाहिरिएका छैनन्, तर उनीहरू पहिलेको जस्तो उत्साहित पनि छैनन्।
बजारमा कारोबार भइरहेको छ, नयाँ कम्पनीहरू सूचीकृत भइरहेका छन्, नयाँ डिम्याट खाता खुलिरहेका छन्, तर जोखिम लिन तयार हुने मनोवृत्ति कमजोर भएको देखिन्छ।
यही कारणले बजारमा अहिले आशा आउँदा पनि त्यो धेरै टिकाउ देखिँदैन । तर, आज नभए भोलि त होला नि भन्ने आशाको त्यान्द्रोले लगानीकर्तालाई यहाँबाट बाहिरिन दिएको छैन । शेयर बजारमा आशाको व्यापारले कस्तो काम गर्छ र लगानीकर्तालाई कसरी वाध्छ भन्ने सबैभन्दा रोचक दुईवटा घटनाहरु छन्, एउटा जापान र अर्काे भारतको । र, सम्भवतः अब विश्लेषकहरुले तेस्रो घटनाको रुपमा नेपाली लगानीकर्ताको अहिलेको नियति र मनोदशालाई उदाहरणकोरुपमा प्रस्तुत गर्नेछन् ।
जापान : ३४ वर्षपछि बजार फर्कियो, तर विश्वास फर्किन समय लाग्यो
नेपालले अहिले भोगिरहेको निराशालाई बुझ्न जापानको उदाहरण निकै रोचक छ। १९८९ मा निक्केई सूचकांक ऐतिहासिक उच्च बिन्दुमा पुगेपछि जापानको शेयर र घरजग्गा बजारमा ठूलो बबल फुट्यो । त्यसपछि जापानले लामो आर्थिक सुस्ती, बैंकिङ समस्या र कमजोर सम्पत्ति मूल्यको सामना गर्यो ।
३४ वर्षपछि २०२४ मा निक्केईले अन्ततः पुरानो उच्च बिन्दु पार गर्यो । तर त्यहाँको अनुभवले एउटा महत्वपूर्ण कुरा देखायो—सूचकांक पुरानो उचाइमा पुग्न सक्छ, तर लगानीकर्ताको मनोविज्ञान त्यही गतिमा पुरानै अवस्थामा फर्किँदैन । दशकौँसम्म कमजोर प्रतिफल भोगेका मानिसहरू बजार बढेपछि पनि सावधान थिए।
नेपालमा अहिलेको अवस्था जापानसँग पूर्ण रूपमा तुलना गर्न मिल्दैन। नेपालको बजारको इतिहास, अर्थतन्त्र र संरचना फरक छ। तर एउटा मनोवैज्ञानिक समानता भने अध्ययनयोग्य छ—लामो निराशाले लगानीकर्ताको व्यवहार बदल्न सक्छ । एकपटक बजारप्रतिको विश्वास कमजोर भएपछि एउटा-दुई दिनको उछालले मात्रै त्यो विश्वास पूर्ण रूपमा फर्काउन सक्दैन।
भारतको ‘होप ट्रेड’ : भविष्यको सपनामा कति पैसा लगाउन सकिन्छ ?
भारतमा पछिल्ला वर्षमा ‘होप ट्रेड’ (आशाको व्यापार अर्थात्) भविष्यको ठूलो सम्भावनामा आधारित कारोबार निकै चर्चामा आयो। भारतका केही उच्च वृद्धि भएका कम्पनीको शेयर मूल्य तीव्र रूपमा बढेपछि लगानीकर्ताले कम्पनीको वर्तमान आम्दानीभन्दा भविष्यमा हुने सम्भावित वृद्धिलाई बढी मूल्य दिन थालेको विश्लेषण गरिएको थियो।
द इकोनोमिक टाइम्सले २०२५ मा विगतका वर्षमा राम्रो प्रदर्शन गरेका १२७ शेयरको कमजोर प्रदर्शनबारे लेख्दै ‘होप ट्रेड’ को जोखिमतर्फ ध्यानाकर्षण गरेको थियो । केही लगानीकर्ताले कम्पनीको विगतको उच्च वृद्धि भविष्यमा पनि निरन्तर रहने अपेक्षा गर्ने तर त्यो अपेक्षा पूरा नभए मूल्यांकन तीव्र रूपमा खस्किने अवस्था देखिएको थियो। आशा कहिलेकाहीँ घाटाको पासो पनि हुन्छ । व्यवहारगत अर्थशास्त्रको एउटा अनुसन्धानले शेयर बजारको अझ गहिरो मनोवैज्ञानिक पक्ष देखाउँछ।
Journal of Behavioral Decision Making मा प्रकाशित अनुसन्धानले लगानीकर्ताले घाटामा परेको शेयर लामो समयसम्म समातेर राख्ने व्यवहारमा आशाको भूमिका अध्ययन गरेको थियो। लगानीकर्ताले आफ्नो खरिद मूल्यमा शेयर फर्किने अपेक्षाका कारण घाटा स्वीकार गर्न ढिलाइ गर्न सक्ने देखाइएको थियो।
यसलाई सामान्य नेपाली लगानीकर्ताको भाषामा भन्दा ‘मेरो खरिद मूल्यमा आएपछि बेचौँला ।’ यो वाक्य धेरै लगानीकर्ताको मनमा हुन्छ। तर लगानीको मूल कारण नै परिवर्तन भइसकेको छ भने केवल पुरानो खरिद मूल्यमा फर्किने आशाले शेयर समातेर राख्नु लगानी रणनीति हुँदैन।
आशावादी हुनु र तथ्यविहीन आशामा अडिनु एउटै कुरा होइन। यसको बीचमा कति फरक हुन्छ भन्ने बुझ्नु नेपाली लगानीकर्ताको लागि अहिलेको मुख्य चुनौति नै हो भन्दा फरक पर्दैन ।
नेपालमा फेरि आशा जगाउने प्रयास
अहिलेको नेपाली शेयर बजारमा सबैभन्दा महत्त्वपूर्ण नयाँ कुरा भनेको सरकारले पूँजी बजार सुधारको विषयलाई फेरि औपचारिक प्राथमिकतामा राख्नु हो ।
सरकारले केही समय अगाडि पूँजी बजार सुदृढीकरण तथा पुनरुत्थानसम्बन्धी २१ बुँदे कार्ययोजना सार्वजनिक गरेको छ। त्यसमा प्राथमिक तथा दोस्रो बजार सुधार, संस्थागत लगानी विस्तार, नयाँ वित्तीय उपकरण, ऋणपत्र बजार, नेप्सेको पुनर्संरचना र गैरआवासीय नेपालीको दोस्रो बजार प्रवेशजस्ता विषय समेटिएका छन्।
तर बजारले विगतमा जस्तो ठूलो उत्साह देखाएन । कारण, लगानीकर्ता सरकारी घोषणालाई विश्वास मान्न तयार छैनन् । उनीहरु घोषणा गरिएका नीति कार्यान्वयन पछिको परिणाम हेर्न चाहान्छन् । त्यसको लागि बजेटमा घोषणा गरेका नीतिहरुलाई समेत २ महिना नपुग्दै बदल्ने अर्थमन्त्री वाग्लेको कार्यशैली सबैभन्दा गम्भिर प्रश्न वाचकको रुपमा देखिएको छ । शेयर बजारको विकास र विस्तारको लागि अर्थमन्त्री, प्रधानमन्त्री लगायतका सम्वद्ध उच्च अधिकारीको शैली, सोंच जस्तो होस्, लगानीकर्ताको मानसिकता प्रष्ट छ । अब आश्वासन होइन, फटाफट परिणाम चाहिन्छ । परिणाम देखाउँछौं भनेर होइन, देखाएर भन्ने भन्नु पर्छ ।
यस कारण अझै आवश्यक छ ‘आशाको व्यापार’
बजार अस्तव्यस्त छ । लगानीकर्ता पानी विनाको माछो जस्तो छटपटाइरहेका छन् । तर पनि शेयर बजारमा आशा आवश्यक छ। ‘आशाको व्यापार’ आवश्यक छ।
आशा नभए नयाँ कम्पनी बजारमा आउँदैनन्। लगानीकर्ता जोखिम लिन तयार हुँदैनन्। उद्यमीले शेयरमार्फत पूँजी उठाउन सक्दैन। पूँजी बजार अर्थतन्त्रको विकाससँग जोडिन सक्दैन ।
त्यसैले आशा जरुरी छ । तर आशा तथ्यमा आधारित हुनुपर्छ। कुनै कम्पनीको बिक्री बढिरहेको छ भने त्यसको आधार हुन्छ। नाफा बढिरहेको छ भने त्यसको आधार हुन्छ। ऋण घटिरहेको छ भने त्यसको आधार हुन्छ। उत्पादन बढिरहेको छ भने त्यसको आधार हुन्छ। बजार विस्तार भइरहेको छ भने त्यसको आधार हुन्छ।
तर अब शेयर बजार उड्छ, सरकारले बजार बढाउँछ, नेप्से इण्डेक्स ३२ सय पुग्छ, ४ हजार पुग्छ भन्ने हावादारी आशा गरेर मात्र हुँदैन । तथ्यपूर्ण आशा गर्नु पर्छ । लगानीकर्ताले आफ्ना हरेक आशाहरुको पछाडि टिकटके र फेसबुके विश्लेषकका मनगढन्ते तर्कमा होइन, आफ्नो अन्तरमनको विश्लेषणलाई सुन्नुपर्छ ।
नेपाली कांग्रेसले महामानव मान्ने गरेका पूर्वप्रधानमन्त्री विपी कोइरालाले खासगरि राष्ट्रियताको सन्दर्भमा कुनै निर्णय गर्नुपर्दा दुविधा भए, अन्योलमा परे कसरी निर्णय गर्नुपर्छ भन्ने बारेमा शाषकहरुलाई एउटा निकै घतलाग्दो सुझाव दिएका छन् । विपी भन्छन्- त्यस्तो निर्णयमा कुनै दुविधा भए देशको एक मुठी माटो हातमा लिएर आँखा चिम्म गरेर २ मिनट बस, मनमा जे भावना आउँछ, त्यही निर्णय गर । त्यस्तो निर्णय कहिल्यै गलत हुँदैन ।
अहिले नेपाली लगानीकर्ताहरुले विपी कोइरालाको त्यो भनाइको आत्मसात् गर्दै कसैको बहकाउमा लागेर होइन, अन्तरमनको विश्लेषणको आधारमा ‘आशाको व्यापार’ गर्नु जरुरी छ । त्यसो भएमा बल्ल अहिलेको निराशालाई चिर्न सकिन्छ । सरकारका ‘करिस्म्याटिक’ प्रधानमन्त्री, ‘विद्धान’ अर्थमन्त्री र समाजिक संजालका विश्लेषणका आधारमा मात्रै लगानी गर्ने हो भने अहिलेको आशा पनि धेरै दिन टिक्ने छैन र त्यो चरम निराशामा बदलिनेछ । त्यो स्थिति आउनु अगाडि नै विचार गरौं ।