प्राथमिक निष्कासनका बखत बजारमा न्यून शेयर आपूर्ति हुँदा मूल्य अस्वाभाविक रूपमा बढ्ने र लक–इन खुल्नासाथ संस्थापकहरूले एकैपटक लाखौं कित्ता शेयर दोस्रो बजारमा खन्याउँदा मूल्यमा पहिरो जाने जोखिम बढेको छ। नेपाल धितोपत्र बोर्ड (सेबोन) ले धितोपत्र सम्बन्धी ऐन, २०६३ को दफा ८४(१) र कम्पनी ऐन, २०६३ को दफा ५० बमोजिम १ प्रतिशतभन्दा बढी शेयर स्वामित्व भएका आधारभूत शेयरधनीले आफ्नो ५ प्रतिशत वा सोभन्दा बढी शेयर बिक्री गर्न १५ दिन अगावै सूचना दिनुपर्ने व्यवस्था गरेपछि संस्थापकहरूको यस्तो बहिर्गमन छर्लङ्ग भएको हो।
हालै लक-इन अवधि सकिएका इमर्जिङ्ग नेपाल लिमिटेड र कालिञ्चोक दर्शन लिमिटेडसहितका कम्पनीहरूबाट मात्रै झन्डै ४० लाख कित्ता संस्थापक शेयर दोस्रो बजारमा बिक्रीका लागि आउन लागेका छन्। यसले दोस्रो बजारमा ठूलो आपूर्तिको दबाब (Supply Shock) सिर्जना गरेको छ।
पहिले १०–२० प्रतिशतको कृत्रिम अभाव, अहिले पूँजीकै आधा हिस्सा बिक्रीमा
लक–इन खुल्नुअघि बजारमा शेयर संख्या एकदमै थोरै हुने र खुलेपछि एकैपटक विशाल परिमाण बजारमा ओइरिने गरेको हालै नेप्सेमा परेका पूर्वसूचनाका तथ्याङ्कले पुष्टि गर्छन्।
इमर्जिङ्ग नेपाल लिमिटेडको कुल ५५ लाख ५६ हजार कित्ता शेयरमध्ये ९० प्रतिशत अर्थात् ५० लाख ४०० कित्ता शेयर संस्थापक समूहको थियो। सर्वसाधारणमा केवल १० प्रतिशत मात्र शेयर रहेका कारण दोस्रो बजारमा यसको तीव्र अभाव सिर्जना भई मूल्य उच्च विन्दुमा पुगेको थियो। तर, ३ वर्षे लक–इन अवधि सकिएलगत्तै कम्पनीका १० जना आधारभूत शेयरधनीहरूले कुल २३ लाख ४३ हजार ९४० कित्ता शेयर बिक्री गर्न नेप्सेमा सूचना दर्ता गराएका छन्। यो कम्पनीको कुल संस्थापक शेयरको ४६.८८ प्रतिशत र कुल चुक्ता पूँजीकै ४२.१९ प्रतिशत हिस्सा हो। यसमा प्रमुख प्रवर्द्धक चन्द्रप्रसाद ढकाल (१२.९६%) र सुभाषचन्द्र संघई (११.२५%) सहितका मुख्य लगानीकर्ताहरू नै आफ्नो स्वामित्वको ठूलो हिस्सा बेचेर बाहिरिने तयारीमा छन्।
कालिञ्चोक दर्शन लिमिटेड जसले कालिञ्चोक केवलकार सञ्चालन गरिरहेको छ। यस कम्पनीको कुल ६३ लाख कित्ता सूचीकृत शेयरमध्ये ८० प्रतिशत अर्थात् ५० लाख ४० हजार कित्ता संस्थापक शेयर थियो। सर्वसाधारणसँग २० प्रतिशत मात्र शेयर हुँदा बजारमा आपूर्ति नियन्त्रित थियो। तर लक–इन खुल्नासाथ गुरु प्रसाद अधिकारी (९.५४%) र उमेश राज शिवाकोटी (५.२१%) सहितका ८ जना आधारभूत शेयरधनीहरूले कुल १६ लाख ५५ हजार २०९ कित्ता शेयर बिक्री गर्न सूचना निकालेका छन्। यो परिमाण कुल संस्थापक शेयरको ३२.८४ प्रतिशत र कम्पनीको कुल चुक्ता पूँजीको २६.२७ प्रतिशत हो।
कसरी बन्छ जोखिमको चक्र र सानामाथि मार ?
कम्पनी सूचीकृत हुँदा संस्थापक शेयर ३ वर्षसम्म रोकिने हुँदा दोस्रो बजारमा सर्वसाधारणको १० देखि २० प्रतिशत शेयर मात्र कारोबार हुन्छ। थोरै कित्ता बजारमा हुँदा शेयरको ‘कृत्रिम अभाव’ (Artificial Scarcity) सिर्जना हुन्छ र कर्नरिङ तथा सट्टेबाजीका कारण शेयर मूल्य कम्पनीको वास्तविक वित्तीय क्षमताभन्दा निकै माथि पुग्छ। तर, ३ वर्षपछि लक–इन खुल्दा कम्पनीको कुल पूँजीकै २६ देखि ४२ प्रतिशतसम्म शेयर एकैपटक नियमित बजारमा ओइरिन्छ। यो ‘अचानक आउने ओभरसप्लाई’ (Sudden Oversupply) थेग्न सक्ने माग दोस्रो बजारमा हुँदैन। फलस्वरुप, शेयर मूल्यमा तीव्र गिरावट आउँछ। यस प्रक्रियामा उच्च मूल्यमा शेयर किनेका साना तथा सर्वसाधारण लगानीकर्ता फस्छन् भने संस्थापकहरू महँगो मूल्यमा शेयर बेचेर नाफासहित सुरक्षित अवतरण (Exit) गर्छन्।
‘नसकिँदा पनि समस्या, सकिँदा पनि समस्या’ : मुक्ति अर्याल
संस्थापकहरूको यस्तो बहिर्गमन र बजारमा देखिएको विकृतिपछि शेयर बजारका जानकार तथा विश्लेषक मुक्ति अर्यालले हाल कायम रहेको ३, ५ वा १० वर्षे लक–इन नीति नै विसंगतिपूर्ण रहेको बताएका छन्।
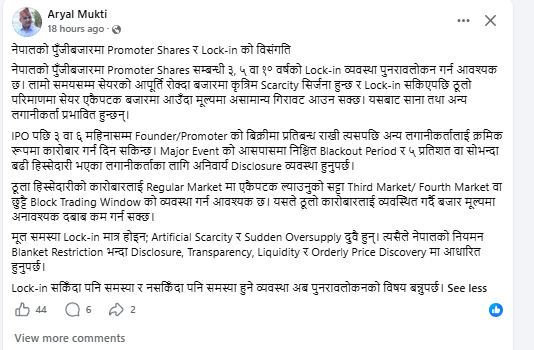
विश्लेषक अर्याल भन्छन्—“नेपालको पूँजी बजारमा संस्थापक शेयर सम्बन्धी ३, ५ वा १० वर्षको Lock-in व्यवस्था पुनरावलोकन गर्न आवश्यक छ। लामो समयसम्म शेयरको आपूर्ति रोक्दा बजारमा कृत्रिम Scarcity सिर्जना हुन्छ र Lock-in सकिएपछि ठूलो परिमाणमा शेयर एकैपटक बजारमा आउँदा मूल्यमा असामान्य गिरावट आउन सक्छ। यसबाट साना तथा अन्य लगानीकर्ता प्रभावित हुन्छन्। Lock-in सकिँदा पनि समस्या र नसकिँदा पनि समस्या हुने व्यवस्था अब पुनरावलोकनको विषय बन्नुपर्छ।”
अर्यालका अनुसार बजारको मूल समस्या लक–इन मात्र नभई यसले जन्माउने कृत्रिम अभाव र अचानक आउने अत्यधिक आपूर्ति दुवै हुन्। उनी थप्छन्— “नेपालको नियमन Blanket Restriction भन्दा Disclosure, Transparency, Liquidity र Orderly Price Discovery मा आधारित हुनुपर्छ।”
विसंगति रोक्न विज्ञले सुझाएका नीतिगत विकल्पहरू
यस विसंगतिलाई सधैंका लागि अन्त्य गर्न र पूँजी बजारलाई सन्तुलित बनाउन विश्लेषक अर्यालले निम्न उपायहरू अघि सारेका छन्:
-
लक–इन अवधि छोट्याउने र क्रमिक खुला गर्ने: संस्थापकहरूलाई वर्षौंसम्म बाँधेर राख्नुको सट्टा आईपीओ निष्कासनपछि ३ वा ६ महिनासम्म मात्र पूर्ण प्रतिबन्ध (Lock-in) लगाउने र त्यसपछि अन्य लगानीकर्तालाई क्रमिक (Phased) रूपमा कारोबार गर्न दिनुपर्छ। यसले बजारमा सुरुमै शेयरको उचित आपूर्ति कायम गर्छ र मूल्य अस्वाभाविक उचालिन पाउँदैन।
-
ब्लक ट्रेडिङ विन्डो (Block Trading Window): कम्पनीको कुल पुँजीको २५ देखि ४० प्रतिशतसम्मको ठूलो परिमाणलाई सर्वसाधारणले कारोबार गर्ने नियमित दोस्रो बजार (Regular Market) मा हाल्न दिनु हुँदैन। यसका लागि छुट्टै 'थर्ड मार्केट/फोर्थ मार्केट' वा 'ब्लक ट्रेडिङ विन्डो' को व्यवस्था गर्नुपर्छ, जहाँ ठूला संस्थागत लगानीकर्ताहरूबीच मात्र थोक कारोबार होस् र नियमित बजार मूल्यमा अनावश्यक दबाब नपरोस्।
-
ब्ल्याकआउट पिरियड र कडा सूचना व्यवस्था: कम्पनीका महत्त्वपूर्ण वित्तीय विवरण, लाभांश वा रणनीतिक निर्णय हुनुअघि संस्थापक र व्यवस्थापकलाई शेयर कारोबार गर्न नपाउने गरी निश्चित ‘ब्ल्याकआउट पिरियड’ (Blackout Period) तोकिनुपर्छ। साथै ५ प्रतिशत वा सोभन्दा बढी शेयर भएका आधारभूत लगानीकर्ताका लागि अनिवार्य डिस्क्लोजर व्यवस्थालाई थप कडा बनाउनुपर्छ।
धितोपत्र बोर्डले १५ दिन अगावै सूचना दिनुपर्ने नियम ल्याएर सूचनाको पारदर्शिता बढाउन खोजे पनि नियमित बजारमै लाखौं कित्ता संस्थापक शेयर खन्याउने छुट दिँदा साना लगानीकर्ताको सम्पत्ति जोखिममा परेको छ। नियामक निकायले अब लामो समय शेयर बन्धक राख्ने परम्परागत नीति त्यागेर अन्तर्राष्ट्रिय अभ्यास अनुसार छोटो अवधिको लक–इन, क्रमिक आपूर्ति र ठूला शेयरका लागि छुट्टै ‘ब्लक ट्रेडिङ’ विन्डोको कानुनी प्रबन्ध मिलाउनु अपरिहार्य देखिएको बिज्ञको ठहर छ।